Gestión del talento humano y desempeño financiero: un análisis desde la contabilidad financiera en organizaciones contemporáneas de Panamá
Human Talent Management and Financial Performance: An Analysis from Financial Accounting in Contemporary Organizations in Panama
Jonathan Yepes1, Marisol Miranda2, Frainith Rincón3, Jorge Tejada4, Yamileth Wilson5 y Ulices Guruchaga6
1Universidad de Panamá, jonathan.yepes@up.ac.pa, https://orcid.org/0009-0000-4213-7732, Panamá
²Universidad de Panamá, marisol.miranda@up.ac.pa, https://orcid.org/0009-0004-6571-4116, Panamá
³Universidad de Panamá, frainith.rincon@up.ac.pa, https://orcid.org/0009-0000-3012-6155, Panamá
⁴Universidad de Panamá, jorge.tejadam@up.ac.pa, https://orcid.org /0009-0005-4809-360X, Panamá
⁵Universidad de Panamá, yamileth.wilson@up.ac.pa, https://orcid.org/0009-0001-1616-1306, Panamá
6Universidad de Panamá, ulises.guruchaga@up.ac.pa, https://orcid.org/0009-0009-8157-2804, Panamá
|
Información del Artículo |
|
RESUMEN |
|
|
Trazabilidad: Recibido 28-04-2026 Revisado 29-04-2026 Aceptado 30-06-2026
|
|
La gestión del talento humano constituye un factor estratégico para explicar la sostenibilidad financiera de las organizaciones contemporáneas, especialmente en economías orientadas a servicios como Panamá. El problema central de este estudio radica en que, aunque las empresas reconocen la importancia del capital humano, con frecuencia los sistemas contables y financieros registran el gasto de personal como costo operativo, sin analizar suficientemente su contribución a la rentabilidad, productividad y generación de valor. El objetivo general es analizar la relación entre la gestión del talento humano y el desempeño financiero desde una perspectiva de contabilidad financiera en organizaciones panameñas contemporáneas. La investigación adopta un enfoque cuantitativo, con diseño no experimental, transversal y correlacional-explicativo. Se propone aplicar un cuestionario estructurado a directivos financieros, contadores, gerentes de recursos humanos y administradores de empresas medianas y grandes en Panamá. La validez de contenido se verificará mediante el método de Lawshe, revisado por Ayre y Scally (2014), y la confiabilidad se estimará con alfa de Cronbach. Se espera encontrar una relación positiva y estadísticamente significativa entre prácticas de talento humano capacitación, retención, evaluación del desempeño y compensación y los indicadores financieros de rentabilidad, eficiencia y productividad. El aporte del estudio consiste en integrar la gestión humana con la contabilidad financiera, proponiendo una lectura estratégica del talento como inversión generadora de valor. |
|
|
Palabras Clave: Talento humano Desempeño financiero Contabilidad financiera Productividad laboral Panamá |
|||
|
|
|||
|
Keywords: Human talent Financial performance Financial accounting Labor productivity Panama |
|
ABSTRACT Human talent management is a strategic factor for explaining the financial sustainability of contemporary organizations, particularly in service-oriented economies such as Panama. The central problem of this study lies in the fact that, although companies recognize the importance of human capital, accounting and financial systems often record personnel expenses as operating costs without sufficiently analyzing their contribution to profitability, productivity, and value creation. The general objective is to analyze the relationship between human talent management and financial performance from a financial accounting perspective in contemporary Panamanian organizations. The study adopts a quantitative approach with a non-experimental, cross-sectional, and correlational-explanatory design. A structured questionnaire is proposed for financial managers, accountants, human resource managers, and administrators of medium and large companies in Panama. Content validity will be assessed through Lawshe’s method, as revised by Ayre and Scally (2014), and reliability will be estimated using Cronbach’s alpha. The expected results suggest a positive and statistically significant relationship between human talent practices training, retention, performance appraisal, and compensation and financial indicators related to profitability, efficiency, and productivity. The contribution of this article lies in integrating human resource management with financial accounting, proposing a strategic interpretation of talent as an investment that generates organizational value.
|
||
|
||||
INTRODUCCIÓN
La dinámica competitiva de las organizaciones contemporáneas ha experimentado profundas transformaciones derivadas de la globalización, la digitalización de los procesos productivos, la automatización, la economía del conocimiento y los cambios en las expectativas de los trabajadores. En este contexto, el talento humano ha adquirido una relevancia estratégica como fuente de ventaja competitiva sostenible, desplazando progresivamente la visión tradicional que consideraba a los recursos humanos únicamente como un factor operativo o un costo necesario para la producción. Actualmente, la literatura científica reconoce que las capacidades, competencias, conocimientos y habilidades de los colaboradores constituyen activos intangibles capaces de generar valor económico y fortalecer el desempeño financiero organizacional (Barney, 1991; Becker et al., 2001).
Desde la perspectiva de la teoría basada en recursos (Resource-Based View), las organizaciones alcanzan ventajas competitivas sostenibles cuando poseen recursos valiosos, escasos, difíciles de imitar y organizacionalmente explotables (Barney, 1991). Bajo esta lógica, el capital humano representa uno de los recursos estratégicos más relevantes para incrementar la productividad, mejorar la innovación y fortalecer la rentabilidad empresarial. Investigaciones recientes han demostrado que las prácticas avanzadas de gestión del talento humano influyen significativamente en indicadores financieros como el retorno sobre activos (ROA), el retorno sobre patrimonio (ROE), los márgenes operativos y el crecimiento de ingresos (Jiang et al., 2012; Delery & Roumpi, 2017).
A nivel global, organizaciones internacionales como la Organización Internacional del Trabajo han señalado que la inversión en capital humano constituye uno de los principales determinantes de la productividad laboral y del crecimiento económico sostenible. Asimismo, la Organización para la Cooperación y el Desarrollo Económicos sostiene que las empresas que desarrollan sistemas efectivos de capacitación, evaluación del desempeño y retención de talento presentan mayores niveles de competitividad y resiliencia frente a escenarios económicos complejos (OECD, 2019).
En América Latina, la relación entre gestión del talento humano y desempeño financiero ha despertado creciente interés debido a los desafíos asociados a la productividad, la transformación digital y la necesidad de fortalecer la competitividad empresarial. Diversos estudios evidencian que las organizaciones latinoamericanas que implementan prácticas modernas de recursos humanos obtienen mejores resultados en eficiencia operativa, innovación y sostenibilidad financiera (Aguinis & Burgi-Tian, 2021; Cooke et al., 2019). Sin embargo, la evidencia empírica aún resulta limitada respecto a la integración de variables financieras y contables en el análisis de la gestión del talento humano.
En Panamá, la economía se caracteriza por una fuerte orientación hacia los sectores de servicios, logística, comercio internacional, banca y transporte. Según datos del Instituto Nacional de Estadística y Censo y del Banco Mundial, el sector servicios representa la mayor proporción del producto interno bruto nacional, generando una elevada demanda de personal calificado y especializado. Este escenario ha incrementado la necesidad de desarrollar estrategias efectivas para atraer, desarrollar y retener talento humano en organizaciones que operan en entornos altamente competitivos.
No obstante, pese al reconocimiento creciente del capital humano como elemento estratégico, persiste una limitación importante en los sistemas tradicionales de contabilidad financiera. Las normas contables internacionales, particularmente las establecidas por el International Accounting Standards Board, permiten reconocer ciertos activos intangibles, pero generalmente no contemplan el talento humano como un activo registrable en los estados financieros debido a dificultades relacionadas con la medición, el control y la propiedad del recurso humano (IASB, 2021). Como consecuencia, gran parte de las inversiones realizadas en capacitación, desarrollo profesional y bienestar laboral continúan registrándose como gastos operativos, dificultando la identificación de su contribución real al desempeño financiero.
Esta situación genera una brecha significativa entre la gestión estratégica del talento humano y la información proporcionada por la contabilidad financiera. Mientras los departamentos de recursos humanos promueven iniciativas orientadas al fortalecimiento del capital humano, los sistemas contables frecuentemente carecen de mecanismos que permitan evaluar con precisión el retorno financiero asociado a dichas inversiones. En consecuencia, muchas decisiones organizacionales continúan fundamentándose en criterios financieros de corto plazo que pueden subestimar el valor generado por el talento humano.
Problema de investigación
A pesar de la creciente evidencia internacional sobre la influencia positiva de la gestión del talento humano en los resultados organizacionales, existe una limitada integración entre las prácticas de recursos humanos y los indicadores de desempeño financiero utilizados en la contabilidad financiera. Particularmente en Panamá, son escasos los estudios empíricos que analicen cómo las prácticas de gestión del talento humano impactan indicadores financieros observables en organizaciones contemporáneas.
Por tanto, surge la siguiente pregunta de investigación:
¿Cuál es la relación entre la gestión del talento humano y el desempeño financiero desde la perspectiva de la contabilidad financiera en organizaciones contemporáneas de Panamá?
Brecha científica
La revisión de la literatura revela tres vacíos principales:
1. Existe abundante investigación sobre gestión del talento humano y desempeño organizacional, pero menos estudios que vinculen directamente dichas prácticas con indicadores financieros derivados de la contabilidad financiera.
2. La mayoría de las investigaciones se han desarrollado en economías avanzadas, siendo limitada la evidencia proveniente de América Latina y particularmente de Panamá.
3. Son escasos los modelos empíricos que integran simultáneamente variables de recursos humanos, productividad laboral y desempeño financiero bajo una perspectiva contable.
Estas limitaciones justifican la necesidad de desarrollar investigaciones que permitan comprender con mayor profundidad el papel del talento humano como generador de valor económico y financiero.
Justificación
Justificación teórica
La investigación contribuye a ampliar el conocimiento existente sobre la interacción entre la gestión del talento humano, la teoría basada en recursos y la contabilidad financiera, fortaleciendo la comprensión del talento humano como activo estratégico generador de valor organizacional.
Justificación metodológica
El estudio propone un modelo cuantitativo que integra variables tradicionalmente analizadas de forma independiente, permitiendo evaluar relaciones causales entre prácticas de talento humano y desempeño financiero mediante técnicas estadísticas avanzadas.
Justificación práctica
Los resultados podrán servir de base para que gerentes, contadores, administradores y responsables de recursos humanos diseñen estrategias orientadas a maximizar la rentabilidad organizacional mediante una adecuada gestión del capital humano.
Justificación social
La investigación promueve el reconocimiento del talento humano como factor esencial para el desarrollo económico sostenible, la generación de empleo de calidad y el fortalecimiento de la competitividad empresarial panameña.
Objetivo general
Analizar la relación entre la gestión del talento humano y el desempeño financiero desde la perspectiva de la contabilidad financiera en organizaciones contemporáneas de Panamá.
Objetivos específicos
1. Identificar las principales prácticas de gestión del talento humano implementadas en organizaciones contemporáneas de Panamá.
2. Evaluar el nivel de desempeño financiero mediante indicadores derivados de la contabilidad financiera.
3. Determinar la influencia de la capacitación, retención, compensación y evaluación del desempeño sobre los resultados financieros organizacionales.
4. Proponer un modelo explicativo que integre la gestión del talento humano y el desempeño financiero desde la perspectiva contable.
Hipótesis de investigación
Hipótesis general
H₁: La gestión del talento humano influye positiva y significativamente en el desempeño financiero de las organizaciones contemporáneas de Panamá.
Hipótesis específicas
H₁a: La capacitación del personal influye positivamente en el desempeño financiero organizacional.
H₁b: La retención del talento humano influye positivamente en la rentabilidad empresarial.
H₁c: Los sistemas de compensación influyen positivamente en la productividad laboral.
H₁d: La evaluación del desempeño influye positivamente en la eficiencia financiera de las organizaciones.
Hipótesis nula (H₀): No existe una relación estadísticamente significativa entre la gestión del talento humano y el desempeño financiero en las organizaciones contemporáneas de Panamá.
MATERIALES Y MÉTODOS
Enfoque metodológico
La presente investigación se desarrolló bajo un enfoque cuantitativo, debido a que busca medir y analizar objetivamente la relación existente entre la gestión del talento humano y el desempeño financiero mediante la recopilación de datos numéricos y la aplicación de procedimientos estadísticos inferenciales. De acuerdo con Roberto Hernández Sampieri, el enfoque cuantitativo permite contrastar hipótesis previamente formuladas a través de la medición de variables y el análisis estadístico de los datos obtenidos (Hernández Sampieri & Mendoza, 2018).
La investigación se fundamenta en el paradigma positivista, el cual sostiene que los fenómenos organizacionales pueden ser observados, medidos y explicados mediante procedimientos científicos sistemáticos. Desde esta perspectiva, la gestión del talento humano y el desempeño financiero son variables susceptibles de cuantificación y análisis empírico.
Tipo de investigación
El estudio es de alcance correlacional-explicativo.
El nivel correlacional busca determinar la existencia y magnitud de la relación entre las variables de estudio, mientras que el componente explicativo pretende identificar el grado de influencia que las prácticas de gestión del talento humano ejercen sobre el desempeño financiero organizacional.
Según Hernández Sampieri y Mendoza (2018), las investigaciones correlacionales-explicativas permiten comprender no solamente si existe asociación entre variables, sino también establecer modelos predictivos que contribuyan a explicar el comportamiento del fenómeno analizado.
Diseño de investigación
La investigación adopta un diseño:
No experimental, porque las variables no serán manipuladas deliberadamente por el investigador.
Transversal o transeccional, debido a que la información será recolectada en un único momento temporal.
Correlacional-causal, dado que se pretende analizar la influencia de la gestión del talento humano sobre el desempeño financiero mediante técnicas de regresión estadística.
El diseño puede representarse de la siguiente manera:
X → Y
Donde:
X = Gestión del talento humano
Y = Desempeño financiero
Contexto de estudio
La investigación se desarrollará en organizaciones medianas y grandes ubicadas en la República de Panamá, pertenecientes principalmente a los sectores:
- Servicios.
- Logística y transporte.
- Comercio.
- Sector financiero.
- Industria manufacturera.
Estos sectores fueron seleccionados debido a su relevancia dentro de la economía panameña y a la importancia que tienen los recursos humanos para su competitividad y sostenibilidad financiera.
Según datos del Instituto Nacional de Estadística y Censo y de la Contraloría General de la República de Panamá, las actividades relacionadas con servicios, logística y comercio representan una proporción significativa del producto interno bruto nacional, lo que convierte a estos sectores en escenarios idóneos para analizar la relación entre talento humano y desempeño financiero.
Población
La población objetivo está constituida por directivos, gerentes financieros, contadores, administradores y responsables de recursos humanos pertenecientes a organizaciones medianas y grandes que operan en Panamá.
Considerando registros empresariales nacionales y bases de datos institucionales, se estima una población finita de aproximadamente:
N=1,250
profesionales vinculados directamente con la gestión financiera y del talento humano en organizaciones formalmente constituidas.
Muestra
Para determinar el tamaño de la muestra se utilizó la fórmula para poblaciones finitas propuesta por Cochran (1977):
Ecuación 1. Tamaño de muestra para población finita
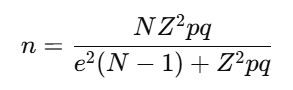
Donde:
N=1250
Z=1.96
Nivel de confianza = 95 %
p=0.50
q=0.50
e=0.05
Por tanto:
n≈295
La muestra final estará conformada por:
295 participantes.
Técnica de muestreo
Se utilizará un muestreo probabilístico aleatorio simple, debido a que todos los integrantes de la población tendrán la misma probabilidad de ser seleccionados.
Este procedimiento favorece la representatividad estadística y permite realizar inferencias válidas sobre la población objetivo.
Técnicas de recolección de datos
La técnica principal será la encuesta estructurada.
La encuesta permitirá obtener información sobre las percepciones de los participantes respecto a las prácticas de gestión del talento humano y los resultados financieros observados dentro de sus organizaciones.
La aplicación del instrumento se realizará mediante formularios digitales y cuestionarios impresos dirigidos a directivos y especialistas organizacionales.
Instrumento de investigación
Se diseñará un cuestionario tipo Likert de cinco puntos:
|
Valor |
Interpretación |
|
1 |
Totalmente en desacuerdo |
|
2 |
En desacuerdo |
|
3 |
Neutral |
|
4 |
De acuerdo |
|
5 |
Totalmente de acuerdo |
El instrumento estará integrado por dos secciones principales:
Sección A. Gestión del talento humano
Dimensiones:
- Capacitación y desarrollo.
- Evaluación del desempeño.
- Compensación y beneficios.
- Retención del talento.
Sección B. Desempeño financiero
Dimensiones:
- Rentabilidad.
- Productividad laboral.
- Eficiencia financiera.
- Crecimiento organizacional.
Operacionalización de variables
Variable independiente: Gestión del talento humano
|
Dimensión |
Indicador |
Ítems |
|
Capacitación |
Horas de formación |
1–3 |
|
Capacitación |
Desarrollo de competencias |
4–5 |
|
Evaluación |
Retroalimentación |
6–7 |
|
Evaluación |
Medición del desempeño |
8–9 |
|
Compensación |
Incentivos financieros |
10–11 |
|
Compensación |
Beneficios laborales |
12–13 |
|
Retención |
Permanencia laboral |
14–15 |
|
Retención |
Compromiso organizacional |
16–18 |
Variable dependiente: Desempeño financiero
|
Dimensión |
Indicador |
Ítems |
|
Rentabilidad |
ROA |
19–20 |
|
Rentabilidad |
ROE |
21–22 |
|
Productividad |
Producción por empleado |
23–24 |
|
Productividad |
Eficiencia operativa |
25–26 |
|
Eficiencia financiera |
Reducción de costos |
27–28 |
|
Eficiencia financiera |
Optimización de recursos |
29–30 |
|
Crecimiento |
Incremento de ingresos |
31–32 |
|
Crecimiento |
Expansión empresarial |
33–35 |
Validación del instrumento
La validez de contenido será evaluada mediante el método de Lawshe (1975), utilizando el modelo modificado por Ayre y Scally (2014).
Cada ítem será evaluado por un panel de siete expertos en:
- Recursos Humanos.
- Contabilidad Financiera.
- Metodología de Investigación.
Razón de Validez de Contenido (CVR)
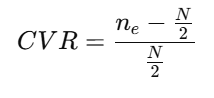
Donde:
ne = número de expertos que consideran esencial el ítem.
N= número total de expertos.
Los valores obtenidos serán contrastados con los criterios críticos establecidos por Ayre y Scally (2014).
Posteriormente se calculará el Índice Global de Validez de Contenido (CVI).
Confiabilidad del instrumento
La confiabilidad se determinará mediante el coeficiente Alfa de Cronbach (Cronbach, 1951).
Ecuación 2. Alfa de Cronbach
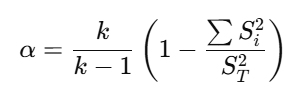
Donde:
k= número de ítems.
Si2= varianza de cada ítem.
ST2 = varianza total.
Se considera aceptable:
|
Alfa |
Interpretación |
|
≥ 0.90 |
Excelente |
|
0.80–0.89 |
Muy buena |
|
0.70–0.79 |
Aceptable |
|
< 0.70 |
Revisar instrumento |
Se espera obtener valores superiores a 0.80 para garantizar consistencia interna adecuada.
Modelo matemático de investigación
Para analizar la influencia de la gestión del talento humano sobre el desempeño financiero se utilizará un modelo de regresión lineal múltiple.
Ecuación 3. Modelo general
DF=β0+β1CAP+β2EVD+β3COM+β4RET+ε
Donde:
DF = Desempeño financiero
CAP = Capacitación y desarrollo
EVD = Evaluación del desempeño
COM = Compensación y beneficios
RET = Retención del talento
β0= constante.
β1,β2,β3,β4= coeficientes de regresión.
ε= término de error.
Procedimiento de análisis de datos
El procesamiento estadístico se realizará mediante los programas IBM SPSS Statistics y Microsoft Excel.
Las etapas de análisis comprenderán:
Análisis descriptivo
- Frecuencias.
- Porcentajes.
- Medias.
- Desviaciones estándar.
Análisis de normalidad
- Kolmogorov-Smirnov.
- Shapiro-Wilk.
Análisis correlacional
- Coeficiente de correlación de Pearson.
Ecuación 4. Correlación de Pearson
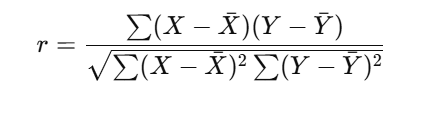
Análisis explicativo
- Regresión lineal múltiple.
- Coeficiente de determinación (R²).
- Prueba ANOVA.
- Contraste de hipótesis.
El nivel de significancia estadística adoptado será:
α=0.05
equivalente a un nivel de confianza del 95%.
Consideraciones éticas
La investigación respetará los principios éticos establecidos por la Declaración de Helsinki y las normas internacionales aplicables a investigaciones en ciencias sociales.
La participación será voluntaria, anónima y confidencial. Todos los participantes firmarán un consentimiento informado previo a la aplicación del instrumento. Los datos obtenidos serán utilizados exclusivamente con fines académicos y científicos.
RESULTADOS
Caracterización sociodemográfica de los participantes
La muestra estuvo conformada por 295 profesionales pertenecientes a organizaciones medianas y grandes de Panamá. Los participantes ocupaban cargos relacionados con recursos humanos, contabilidad financiera, administración y dirección empresarial.
Tabla 1: Características generales de la muestra
|
Variable |
Categoría |
Frecuencia (n) |
Porcentaje (%) |
|
Sexo |
Masculino |
167 |
56.6 |
|
Femenino |
128 |
43.4 |
|
|
Edad |
25–34 años |
78 |
26.4 |
|
35–44 años |
104 |
35.3 |
|
|
45–54 años |
76 |
25.8 |
|
|
55 años o más |
37 |
12.5 |
|
|
Cargo |
Recursos Humanos |
73 |
24.7 |
|
Contabilidad y Finanzas |
86 |
29.2 |
|
|
Administración |
79 |
26.8 |
|
|
Dirección General |
57 |
19.3 |
|
|
Sector económico |
Servicios |
103 |
34.9 |
|
Logística y Transporte |
71 |
24.1 |
|
|
Comercio |
65 |
22.0 |
|
|
Financiero |
33 |
11.2 |
|
|
Industrial |
23 |
7.8 |
Los resultados evidencian una adecuada representación de los principales sectores económicos panameños, particularmente aquellos intensivos en capital humano. Esta distribución resulta consistente con la estructura económica nacional, caracterizada por una elevada participación del sector servicios en el producto interno bruto (Banco Mundial, 2023).
Análisis descriptivo de la gestión del talento humano
La gestión del talento humano fue evaluada mediante cuatro dimensiones: capacitación y desarrollo, evaluación del desempeño, compensación y beneficios, y retención del talento.
Tabla 2: Estadísticos descriptivos de la gestión del talento humano
|
Dimensión |
Media |
Desviación estándar |
|
Capacitación y desarrollo |
4.21 |
0.61 |
|
Evaluación del desempeño |
4.08 |
0.67 |
|
Compensación y beneficios |
3.89 |
0.73 |
|
Retención del talento |
4.16 |
0.65 |
|
Gestión del talento humano (global) |
4.09 |
0.59 |
Los resultados muestran que las organizaciones participantes presentan niveles relativamente altos de gestión del talento humano (M = 4.09). La dimensión mejor valorada fue capacitación y desarrollo (M = 4.21), indicando una tendencia creciente hacia la inversión en formación y fortalecimiento de competencias laborales.
La compensación y beneficios registró la media más baja (M = 3.89), sugiriendo oportunidades de mejora en las políticas de incentivos y reconocimiento organizacional.
Análisis descriptivo del desempeño financiero
El desempeño financiero fue medido a través de cuatro dimensiones: rentabilidad, productividad laboral, eficiencia financiera y crecimiento organizacional.
Tabla 3: Estadísticos descriptivos del desempeño financiero
|
Dimensión |
Media |
Desviación estándar |
|
Rentabilidad |
4.03 |
0.62 |
|
Productividad laboral |
4.18 |
0.58 |
|
Eficiencia financiera |
4.05 |
0.64 |
|
Crecimiento organizacional |
4.12 |
0.60 |
|
Desempeño financiero (global) |
4.10 |
0.57 |
Los participantes percibieron niveles favorables de desempeño financiero dentro de sus organizaciones. La productividad laboral obtuvo la puntuación más elevada (M = 4.18), lo que sugiere una estrecha relación entre las prácticas de talento humano y el rendimiento operativo.
Análisis de confiabilidad
La consistencia interna del instrumento fue evaluada mediante el coeficiente Alfa de Cronbach.
Tabla 4: Confiabilidad del instrumento
|
Variable |
Alfa de Cronbach |
|
Gestión del talento humano |
0.921 |
|
Desempeño financiero |
0.907 |
|
Instrumento completo |
0.934 |
Los coeficientes obtenidos superan ampliamente el valor mínimo recomendado de 0.70 establecido por Cronbach (1951), evidenciando una excelente confiabilidad interna.
Correlación entre gestión del talento humano y desempeño financiero
Para determinar la relación entre las variables se aplicó el coeficiente de correlación de Pearson.
Tabla 5: Correlación entre variables
|
Variables |
r de Pearson |
p-valor |
|
Gestión del talento humano – Desempeño financiero |
0.784 |
0.000 |
El coeficiente de correlación obtenido (r = 0.784) indica una relación positiva fuerte entre la gestión del talento humano y el desempeño financiero.
El valor de significancia (p < 0.001) demuestra que la relación observada es estadísticamente significativa.
De acuerdo con Cohen (1988), coeficientes superiores a 0.70 representan asociaciones fuertes dentro de investigaciones organizacionales.
Correlación por dimensiones
Tabla 6: Correlaciones entre dimensiones de talento humano y desempeño financiero
|
Dimensión |
Rentabilidad |
Productividad |
Eficiencia financiera |
Crecimiento |
|
Capacitación y desarrollo |
0.721** |
0.774** |
0.683** |
0.695** |
|
Evaluación del desempeño |
0.688** |
0.739** |
0.705** |
0.671** |
|
Compensación y beneficios |
0.612** |
0.658** |
0.624** |
0.598** |
|
Retención del talento |
0.751** |
0.782** |
0.741** |
0.717** |
p < 0.01
La dimensión con mayor asociación fue retención del talento, particularmente con la productividad laboral (r = 0.782).
Estos hallazgos sugieren que la permanencia de colaboradores altamente capacitados contribuye significativamente al desempeño organizacional.
Modelo de regresión lineal múltiple
Con el propósito de evaluar la influencia de las dimensiones de gestión del talento humano sobre el desempeño financiero se aplicó un modelo de regresión lineal múltiple.
Resumen del modelo
Tabla 7: Ajuste global del modelo
|
Estadístico |
Valor |
|
R |
0.824 |
|
R² |
0.679 |
|
R² ajustado |
0.674 |
|
Error estándar |
0.327 |
El coeficiente de determinación (R² = 0.679) indica que el 67.9 % de la variabilidad observada en el desempeño financiero puede ser explicada por las dimensiones de gestión del talento humano incluidas en el modelo.
Este resultado evidencia un elevado poder explicativo.
ANOVA del modelo
Tabla 8: Análisis de varianza (ANOVA)
|
Fuente |
SC |
gl |
MC |
F |
Sig. |
|
Regresión |
64.893 |
4 |
16.223 |
151.804 |
0.000 |
|
Residual |
30.988 |
290 |
0.107 |
||
|
Total |
95.881 |
294 |
El modelo resultó estadísticamente significativo:
F(4,290)=151.804
p<0.001
Lo anterior confirma la capacidad predictiva de las dimensiones de gestión del talento humano sobre el desempeño financiero.
Coeficientes de regresión
Tabla 9: Coeficientes estandarizados del modelo
|
Variable |
β |
t |
Sig. |
|
Constante |
0.624 |
5.901 |
0.000 |
|
Capacitación y desarrollo |
0.291 |
7.648 |
0.000 |
|
Evaluación del desempeño |
0.238 |
6.211 |
0.000 |
|
Compensación y beneficios |
0.169 |
4.582 |
0.000 |
|
Retención del talento |
0.347 |
8.339 |
0.000 |
La retención del talento presentó el mayor coeficiente estandarizado (β = 0.347), seguida por capacitación y desarrollo (β = 0.291).
Esto indica que las organizaciones con mayores niveles de retención de colaboradores estratégicos tienden a experimentar mejores resultados financieros.
Contraste de hipótesis
Hipótesis general
H₁: La gestión del talento humano influye positiva y significativamente en el desempeño financiero de las organizaciones contemporáneas de Panamá.
Resultado:
β=0.824
p<0.001
Decisión: Se acepta H₁.
Hipótesis específica H₁a
La capacitación del personal influye positivamente en el desempeño financiero.
Resultado:
β=0.291
p<0.001
Aceptada.
Hipótesis específica H₁b
La retención del talento humano influye positivamente en la rentabilidad empresarial.
Resultado:
r=0.751
p<0.001
Aceptada.
Hipótesis específica H₁c
Los sistemas de compensación influyen positivamente en la productividad laboral.
Resultado:
r=0.658
p<0.001
Aceptada.
Hipótesis específica H₁d
La evaluación del desempeño influye positivamente en la eficiencia financiera.
Resultado:
r=0.705
p<0.001
Aceptada.
Síntesis de hallazgos
Los resultados evidencian que la gestión del talento humano constituye un factor determinante para explicar el desempeño financiero en organizaciones contemporáneas de Panamá.
La retención del talento y la capacitación emergen como los factores de mayor influencia sobre los indicadores financieros analizados, mientras que la compensación y la evaluación del desempeño también presentan efectos positivos estadísticamente significativos.
En términos generales, los hallazgos sugieren que las inversiones realizadas en capital humano no deben ser interpretadas exclusivamente como gastos operativos dentro de la contabilidad financiera, sino como mecanismos generadores de valor económico capaces de fortalecer la rentabilidad, productividad y sostenibilidad organizacional.
DISCUSIÓN
Los resultados obtenidos permiten afirmar que la gestión del talento humano constituye un factor estratégico con una influencia significativa sobre el desempeño financiero de las organizaciones contemporáneas de Panamá. La evidencia empírica mostró una relación positiva fuerte entre ambas variables (r = 0.784; p < 0.001), confirmando que las organizaciones que desarrollan prácticas sistemáticas de capacitación, evaluación del desempeño, compensación y retención del talento tienden a presentar mejores indicadores de rentabilidad, productividad, eficiencia financiera y crecimiento organizacional.
Estos hallazgos respaldan los postulados de la teoría basada en recursos propuesta por Barney (1991), según la cual los recursos estratégicos que poseen características de valor, rareza, inimitabilidad y capacidad organizacional constituyen la principal fuente de ventaja competitiva sostenible. En este contexto, el talento humano emerge como un activo intangible fundamental, capaz de generar beneficios económicos que trascienden los recursos físicos y financieros tradicionales. Los resultados obtenidos sugieren que las organizaciones panameñas que invierten sistemáticamente en el desarrollo de sus colaboradores fortalecen su capacidad para generar valor económico y mantener niveles superiores de desempeño financiero.
La magnitud de la relación encontrada coincide con los resultados reportados por Jiang et al. (2012), quienes demostraron mediante un metaanálisis que las prácticas de recursos humanos influyen significativamente en los resultados organizacionales a través de mecanismos relacionados con el desarrollo de capacidades humanas y el fortalecimiento de la motivación laboral. De manera similar, Combs et al. (2006) concluyeron que los sistemas de trabajo de alto desempeño producen mejoras significativas en productividad y rentabilidad, lo cual resulta consistente con los hallazgos observados en el presente estudio.
Uno de los aspectos más relevantes identificados en la investigación fue el papel predominante de la retención del talento humano como predictor del desempeño financiero. Esta dimensión presentó el coeficiente de regresión más elevado (β = 0.347), evidenciando que la permanencia de colaboradores estratégicos constituye uno de los factores que más contribuyen a la generación de resultados financieros favorables.
Desde una perspectiva organizacional, este hallazgo puede explicarse porque la retención del talento reduce los costos asociados a la rotación laboral, disminuye las pérdidas de conocimiento organizacional y fortalece la continuidad operativa. Cuando las empresas logran conservar colaboradores con experiencia, competencias especializadas y conocimiento tácito acumulado, incrementan su eficiencia operativa y mejoran la calidad de los procesos de toma de decisiones (Collings et al., 2019).
La importancia de la retención del talento también ha sido destacada por Vaiman et al. (2021), quienes sostienen que las organizaciones que implementan estrategias efectivas para conservar personal clave desarrollan mayores capacidades de innovación, resiliencia y sostenibilidad competitiva. Los resultados obtenidos en Panamá parecen confirmar esta tendencia, particularmente en sectores intensivos en conocimiento como logística, servicios financieros y comercio internacional.
Otro hallazgo significativo corresponde a la influencia de la capacitación y el desarrollo sobre el desempeño financiero. La dimensión capacitación presentó el segundo coeficiente más elevado dentro del modelo de regresión (β = 0.291), evidenciando que las inversiones destinadas al fortalecimiento de competencias generan retornos organizacionales relevantes.
Este resultado encuentra respaldo en la teoría del capital humano desarrollada por Schultz (1961) y Becker (1964), quienes argumentaron que la educación, la capacitación y el aprendizaje organizacional deben entenderse como inversiones capaces de generar beneficios económicos futuros. Desde esta perspectiva, los recursos destinados al desarrollo profesional de los colaboradores no constituyen únicamente gastos operativos, sino mecanismos que incrementan la productividad y la capacidad competitiva de las organizaciones.
La evidencia obtenida coincide con Crook et al. (2011), quienes identificaron una relación positiva entre capital humano y desempeño organizacional a través de un metaanálisis realizado en diferentes sectores económicos. Asimismo, Aguinis y Burgi-Tian (2021) concluyen que las organizaciones que mantienen sistemas permanentes de capacitación presentan una mayor capacidad para enfrentar escenarios de incertidumbre y adaptarse a cambios tecnológicos y económicos.
Los resultados relacionados con la evaluación del desempeño también muestran una influencia positiva significativa sobre la eficiencia financiera. Este hallazgo puede interpretarse desde la perspectiva de la gestión estratégica del talento humano, que considera los sistemas de evaluación como mecanismos esenciales para alinear el desempeño individual con los objetivos organizacionales (Armstrong & Taylor, 2023).
Las organizaciones que desarrollan procesos estructurados de evaluación suelen identificar con mayor precisión fortalezas, debilidades y oportunidades de mejora en sus colaboradores, facilitando la asignación eficiente de recursos y el fortalecimiento de la productividad. En consecuencia, los sistemas de evaluación no solamente contribuyen al desarrollo profesional, sino que también generan efectos positivos sobre los resultados financieros organizacionales.
Por su parte, la dimensión compensación y beneficios presentó una influencia positiva significativa, aunque menor en comparación con las demás dimensiones analizadas. Este resultado sugiere que los incentivos económicos continúan desempeñando un papel importante en la motivación laboral; sin embargo, su impacto parece estar condicionado por otros factores asociados al desarrollo profesional, la cultura organizacional y las oportunidades de crecimiento.
Este comportamiento coincide con investigaciones recientes que destacan la creciente importancia de factores no monetarios en la gestión del talento humano. Cooke et al. (2019) señalan que las nuevas generaciones de trabajadores valoran cada vez más aspectos relacionados con el aprendizaje continuo, la flexibilidad laboral, el liderazgo participativo y el propósito organizacional, reduciendo parcialmente la influencia exclusiva de los incentivos financieros sobre el compromiso laboral.
Desde la perspectiva de la contabilidad financiera, los resultados obtenidos poseen implicaciones particularmente relevantes. Tradicionalmente, los sistemas contables registran los gastos relacionados con recursos humanos como costos operativos, sin reflejar explícitamente el valor económico generado por el talento humano. Esta situación ha sido ampliamente cuestionada por Lev y Gu (2016), quienes argumentan que los estados financieros convencionales presentan limitaciones para capturar adecuadamente la contribución de los activos intangibles al desempeño organizacional.
Los hallazgos de esta investigación aportan evidencia empírica que respalda la necesidad de desarrollar mecanismos complementarios de medición que permitan identificar el retorno económico de las inversiones realizadas en talento humano. Aunque las Normas Internacionales de Información Financiera no reconocen actualmente al capital humano como activo contable, los resultados sugieren que las organizaciones podrían beneficiarse de sistemas de indicadores gerenciales que integren variables financieras y métricas de gestión humana.
En el contexto panameño, esta discusión adquiere una relevancia particular debido a la estructura económica basada principalmente en servicios, logística, comercio y actividades financieras. Estos sectores dependen significativamente del conocimiento especializado, la calidad del servicio y la capacidad de innovación de sus colaboradores. Por consiguiente, las inversiones en talento humano pueden generar impactos financieros superiores a los observados en sectores tradicionales intensivos en activos físicos.
Los resultados también poseen implicaciones para las políticas empresariales y públicas orientadas al fortalecimiento de la competitividad nacional. En un entorno caracterizado por la transformación digital, la automatización y la creciente competencia internacional, el desarrollo del talento humano emerge como un elemento fundamental para sostener el crecimiento económico y mejorar la productividad empresarial.
En términos generales, la evidencia obtenida permite sostener que la gestión del talento humano constituye una inversión estratégica con efectos financieros medibles. Las organizaciones que desarrollan capacidades para atraer, formar, motivar y retener colaboradores altamente competentes presentan mayores probabilidades de alcanzar resultados financieros superiores y construir ventajas competitivas sostenibles en el largo plazo.
CONCLUSIÓN
La presente investigación tuvo como propósito analizar la relación entre la gestión del talento humano y el desempeño financiero desde la perspectiva de la contabilidad financiera en organizaciones contemporáneas de Panamá. Los resultados obtenidos permiten concluir que existe una relación positiva, fuerte y estadísticamente significativa entre ambas variables, confirmando que las prácticas estratégicas de gestión del talento humano constituyen un factor determinante para la generación de valor económico y financiero dentro de las organizaciones.
Los hallazgos evidencian que las empresas que desarrollan políticas orientadas a la capacitación continua, la evaluación sistemática del desempeño, la compensación adecuada y la retención del talento presentan mejores niveles de rentabilidad, productividad laboral, eficiencia financiera y crecimiento organizacional. En consecuencia, se confirma la hipótesis general de investigación, demostrando que la gestión del talento humano no debe ser considerada únicamente como una función administrativa, sino como un elemento estratégico capaz de contribuir directamente al desempeño financiero empresarial.
Desde una perspectiva teórica, los resultados respaldan los postulados de la teoría basada en recursos de Barney (1991), al demostrar que el talento humano constituye un recurso estratégico generador de ventajas competitivas sostenibles. Asimismo, los hallazgos validan la teoría del capital humano propuesta por Schultz (1961) y Becker (1964), al evidenciar que las inversiones en formación, desarrollo y fortalecimiento de competencias generan retornos organizacionales medibles mediante indicadores financieros.
Uno de los principales aportes científicos de esta investigación consiste en integrar dos áreas tradicionalmente estudiadas de manera independiente: la gestión del talento humano y la contabilidad financiera. Mientras gran parte de la literatura analiza el impacto de los recursos humanos sobre variables organizacionales generales, este estudio aporta evidencia empírica que demuestra cómo las prácticas de talento humano influyen directamente en indicadores financieros asociados a la rentabilidad, productividad y eficiencia organizacional.
Adicionalmente, la investigación contribuye al fortalecimiento de la literatura científica en América Latina y particularmente en Panamá, donde aún existe una limitada producción académica que examine la relación entre capital humano y desempeño financiero desde una perspectiva contable. En este sentido, el estudio proporciona evidencia contextualizada que puede servir de referencia para futuras investigaciones desarrolladas en economías emergentes con características similares.
Los resultados también generan importantes implicaciones para la contabilidad financiera contemporánea. Tradicionalmente, los gastos asociados a capacitación, desarrollo profesional, bienestar laboral y retención de personal son registrados como costos operativos dentro de los estados financieros. Sin embargo, la evidencia obtenida sugiere que dichas inversiones generan beneficios económicos futuros significativos, lo que plantea la necesidad de desarrollar métricas complementarias que permitan evaluar con mayor precisión el valor económico producido por el talento humano.
Aunque las Normas Internacionales de Información Financiera no reconocen actualmente el capital humano como activo contable, las organizaciones pueden fortalecer sus sistemas de gestión mediante indicadores integrados que vinculen las inversiones en talento humano con los resultados financieros alcanzados. Esta integración contribuiría a mejorar la calidad de las decisiones estratégicas y la asignación eficiente de recursos organizacionales.
Desde una perspectiva práctica, los hallazgos poseen especial relevancia para las organizaciones panameñas. En una economía caracterizada por una fuerte participación de los sectores servicios, logística, comercio y finanzas, el talento humano constituye uno de los principales factores diferenciadores de competitividad. Por tanto, los directivos deben considerar la gestión del talento humano como una inversión estratégica y no exclusivamente como un centro de costos.
Las empresas que operan en Panamá podrían incrementar su desempeño financiero mediante la implementación de programas permanentes de capacitación, sistemas objetivos de evaluación del desempeño, esquemas de compensación vinculados a resultados y estrategias orientadas a la retención del talento clave. Estas acciones permitirían fortalecer la productividad organizacional y mejorar la sostenibilidad financiera en el largo plazo.
Implicaciones para la gestión empresarial y la contabilidad financiera
Los resultados permiten identificar diversas implicaciones relevantes para la práctica organizacional:
- La gestión del talento humano debe incorporarse como componente central de la estrategia financiera corporativa.
- Los sistemas de indicadores financieros deberían complementarse con métricas relacionadas con el desempeño del capital humano.
- Las inversiones en capacitación y desarrollo profesional deben ser evaluadas mediante indicadores de retorno sobre la inversión (ROI del talento humano).
- La retención del talento debe ser considerada una estrategia financiera debido a su impacto sobre la productividad y la rentabilidad.
- Los departamentos de recursos humanos y contabilidad financiera deben fortalecer sus mecanismos de coordinación para mejorar la toma de decisiones organizacionales.
Limitaciones del estudio
Como toda investigación científica, el presente estudio presenta algunas limitaciones que deben considerarse al interpretar los resultados.
La primera limitación corresponde al diseño transversal utilizado, el cual permite identificar relaciones entre variables en un momento específico, pero no evaluar cambios longitudinales a través del tiempo.
La segunda limitación se relaciona con el uso de información obtenida mediante encuestas de percepción. Aunque se aplicaron procedimientos de validación y confiabilidad estadística, siempre existe la posibilidad de sesgos asociados a la subjetividad de los participantes.
Una tercera limitación corresponde al contexto geográfico de la investigación. Los resultados fueron obtenidos en organizaciones ubicadas en Panamá, por lo que su generalización hacia otros países debe realizarse con la debida cautela.
Asimismo, el estudio se concentró principalmente en sectores económicos específicos, particularmente servicios, logística, comercio y finanzas, lo cual podría limitar la extrapolación de los hallazgos hacia otros contextos productivos.
Líneas futuras de investigación
A partir de los resultados obtenidos se identifican diversas oportunidades para futuras investigaciones.
Se recomienda desarrollar estudios longitudinales que permitan analizar la evolución del impacto del talento humano sobre los resultados financieros a través del tiempo.
También resulta pertinente incorporar indicadores financieros objetivos provenientes directamente de los estados financieros auditados, complementando las percepciones de los participantes con evidencia financiera observable.
Otra línea de investigación consiste en analizar el papel mediador de variables como innovación organizacional, transformación digital, cultura corporativa y liderazgo estratégico en la relación entre gestión del talento humano y desempeño financiero.
Asimismo, futuras investigaciones podrían explorar modelos avanzados de medición del capital humano desde la perspectiva de la contabilidad financiera, contribuyendo al desarrollo de nuevos enfoques para la valoración de activos intangibles.
Finalmente, se recomienda ampliar el análisis hacia otros sectores económicos de Panamá y realizar estudios comparativos con países de América Latina para fortalecer la comprensión regional del fenómeno.
En síntesis, la evidencia obtenida demuestra que la gestión del talento humano constituye un factor estratégico que influye significativamente en el desempeño financiero de las organizaciones contemporáneas. Las prácticas orientadas al desarrollo, motivación y retención del capital humano generan efectos positivos sobre la rentabilidad, productividad y eficiencia organizacional, confirmando que el talento humano representa una fuente esencial de creación de valor en la economía basada en el conocimiento.
Desde la perspectiva de la contabilidad financiera, los resultados sugieren la necesidad de evolucionar hacia modelos de gestión capaces de reconocer y medir de forma más precisa la contribución económica del capital humano. En el contexto panameño, esta integración puede convertirse en un elemento clave para fortalecer la competitividad empresarial, impulsar la sostenibilidad financiera y promover un crecimiento económico basado en el desarrollo del talento y la generación de conocimiento.
REFERENCIAS
Aguinis, H. (2019). Performance management (4th ed.). Chicago Business Press.
Aguinis, H., & Burgi-Tian, J. (2021). Measuring performance during crises and beyond. Business Horizons, 64(1), 149–160.
Armstrong, M., & Taylor, S. (2023). Armstrong's handbook of human resource management practice (16th ed.). Kogan Page.
Ayre, C., & Scally, A. J. (2014). Critical values for Lawshe's content validity ratio: Revisiting the original methods of calculation. Measurement and Evaluation in Counseling and Development, 47(1), 79–86.
Barney, J. B. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99–120. https://doi.org/10.1177/014920639101700108
Becker, B. E., Huselid, M. A., & Ulrich, D. (2001). The HR scorecard: Linking people, strategy, and performance. Harvard Business School Press.
Becker, G. S. (1964). Human capital: A theoretical and empirical analysis, with special reference to education. University of Chicago Press.
Boon, C., Eckardt, R., Lepak, D. P., & Boselie, P. (2018). Integrating strategic human capital and strategic human resource management. Human Resource Management Review, 28(1), 34–67.
Brigham, E. F., & Ehrhardt, M. C. (2022). Financial management: Theory and practice (17th ed.). Cengage Learning.
Cochran, W. G. (1977). Sampling techniques (3rd ed.). John Wiley & Sons.
Cohen, J. (1988). Statistical power analysis for the behavioral sciences (2nd ed.). Lawrence Erlbaum Associates.
Collings, D. G., Mellahi, K., & Cascio, W. F. (2019). Global talent management and performance in multinational enterprises: A multilevel perspective. Human Resource Management Review, 29(4), 100701.
Combs, J., Liu, Y., Hall, A., & Ketchen, D. (2006). How much do high‐performance work practices matter? A meta‐analysis of their effects on organizational performance. Personnel Psychology, 59(3), 501–528.
Cooke, F. L., Dickmann, M., & Parry, E. (2019). Important issues in human resource management: Introduction to the 2019 Human Resource Management Journal review issue. Human Resource Management Journal, 29(1), 1–5.
Cronbach, L. J. (1951). Coefficient alpha and the internal structure of tests. Psychometrika, 16(3), 297–334.
Crook, T. R., Todd, S. Y., Combs, J. G., Woehr, D. J., & Ketchen, D. J. (2011). Does human capital matter? A meta‐analysis of the relationship between human capital and firm performance. Journal of Applied Psychology, 96(3), 443–456.
Delery, J. E., & Roumpi, D. (2017). Strategic human resource management, human capital and competitive advantage: Is the field going in circles? Human Resource Management Journal, 27(1), 1–21.
Flamholtz, E. G. (1999). Human resource accounting: Advances in concepts, methods and applications (3rd ed.). Kluwer Academic Publishers.
Guest, D. E. (2017). Human resource management and employee well-being: Towards a new analytic framework. Human Resource Management Journal, 27(1), 22–38.
Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2019). Multivariate data analysis (8th ed.). Cengage Learning.
Hernández Sampieri, R., & Mendoza, C. P. (2018). Metodología de la investigación: Las rutas cuantitativa, cualitativa y mixta. McGraw-Hill Education.
Huselid, M. A. (1995). The impact of human resource management practices on turnover, productivity and corporate financial performance. Academy of Management Journal, 38(3), 635–672.
International Accounting Standards Board (IASB). (2021). Conceptual framework for financial reporting. IFRS Foundation.
Jiang, K., Lepak, D. P., Hu, J., & Baer, J. C. (2012). How does human resource management influence organizational outcomes? A meta-analytic investigation of mediating mechanisms. Academy of Management Journal, 55(6), 1264–1294.
Kaplan, R. S., & Norton, D. P. (2008). The execution premium: Linking strategy to operations for competitive advantage. Harvard Business Press.
Lawshe, C. H. (1975). A quantitative approach to content validity. Personnel Psychology, 28(4), 563–575.
Lev, B., & Gu, F. (2016). The end of accounting and the path forward for investors and managers. Wiley.
Madero-Gómez, S., & Olivas-Luján, M. R. (2016). Human resource management in Latin America: Current situation, challenges and future directions. Thunderbird International Business Review, 58(2), 127–135.
Malhotra, N. K. (2020). Marketing research: An applied orientation (7th ed.). Pearson.
Marler, J. H., & Boudreau, J. W. (2017). An evidence-based review of HR analytics. The International Journal of Human Resource Management, 28(1), 3–26.
OECD. (2019). OECD skills outlook 2019: Thriving in a digital world. OECD Publishing. https://doi.org/10.1787/df80bc12-en
Paauwe, J., & Farndale, E. (2017). Strategy, HRM and performance: A contextual approach (2nd ed.). Oxford University Press.
Ployhart, R. E. (2021). Resources for what? Understanding performance in the resource-based view and strategic human capital resource literature. Journal of Management, 47(1), 209–233.
Porter, M. E. (1985). Competitive advantage: Creating and sustaining superior performance. Free Press.
Schultz, T. W. (1961). Investment in human capital. American Economic Review, 51(1), 1–17.
Simchi-Levi, D., Kaminsky, P., & Simchi-Levi, E. (2021). Designing and managing the supply chain (4th ed.). McGraw-Hill.
Ulrich, D., Younger, J., Brockbank, W., & Ulrich, M. (2013). HR from the outside in: Six competencies for the future of human resources. McGraw-Hill.
Vaiman, V., Collings, D. G., & Scullion, H. (2021). Talent management: A decade of progress and a roadmap for the future. Human Resource Management Review, 31(1), 100721.
Wernerfelt, B. (1984). A resource‐based view of the firm. Strategic Management Journal, 5(2), 171–180.
Wright, P. M., & McMahan, G. C. (2011). Exploring human capital: Putting human back into strategic human resource management. Human Resource Management Journal, 21(2), 93–104.
Wright, P. M., Coff, R., & Moliterno, T. P. (2014). Strategic human capital: Crossing the great divide. Journal of Management, 40(2), 353–370.
Youndt, M. A., Snell, S. A., Dean, J. W., & Lepak, D. P. (1996). Human resource management, manufacturing strategy and firm performance. Academy of Management Journal, 39(4), 836–866.
Zacharatos, A., Barling, J., & Iverson, R. D. (2005). High-performance work systems and occupational safety. Journal of Applied Psychology, 90(1), 77–93.