Análisis de variaciones presupuestarias y presupuesto flexible como mecanismo de control en la contabilidad administrativa
Budget variance analysis and flexible budgeting as a control mechanism in management accounting
Santos Edwin Bonilla Alcedo1
1Universidad de Panamá, Facultad de Administración de Empresas y Contabilidad, santos.bonilla-a@up.ac.pa, https://orcid.org/0000-0002-6579-8100, Panamá
|
Información del Artículo |
|
RESUMEN |
|
|
Trazabilidad: Recibido 26-06-2026 Revisado 02-07-2026 Aceptado 01-08-2026
|
|
El presupuesto solo sirve para controlar cuando alguien compara lo previsto con lo ocurrido y se pregunta por qué no coinciden. Este artículo analiza el análisis de variaciones presupuestarias como mecanismo de control en la contabilidad administrativa y propone las condiciones bajo las cuales resulta eficaz. Se empleó un enfoque cualitativo, descriptivo y analítico en dos fases: una revisión documental de veinte estudios publicados entre 2016 y 2026, organizados en cuatro categorías temáticas, y un caso ilustrativo con datos simulados de una empresa manufacturera. El caso muestra que, al comparar los costos primos con el presupuesto estático, la empresa aparenta un ahorro de B/.2.540; frente al presupuesto flexible, en cambio, aparece una desviación desfavorable de B/.7.460, originada en sobreprecios de materiales, exceso de consumo y baja eficiencia de la mano de obra. La literatura revisada coincide en que el valor del análisis depende de estándares realistas, de criterios explícitos para decidir qué investigar, de la oportunidad de la información y de un uso orientado al aprendizaje. Se concluye que el análisis de variaciones fortalece el control cuando se apoya en el presupuesto flexible y se separa de prácticas punitivas que estimulan la holgura presupuestaria. |
|
|
Palabras Clave: Análisis de variaciones Presupuesto flexible Costos estándar Control de gestión Holgura presupuestaria |
|||
|
|
|||
|
Keywords: Variance analysis Flexible budget Standard costs Management control Budgetary slack |
|
ABSTRACT A budget becomes a control tool only when someone compares what was planned with what actually happened and asks why the two differ. This article examines budget variance analysis as a control mechanism in management accounting and proposes the conditions under which it is effective. A qualitative, descriptive and analytical approach was used in two phases: a documentary review of twenty studies published between 2016 and 2026, grouped into four thematic categories, and an illustrative case based on simulated data from a manufacturing firm. The case shows that, when prime costs are compared with the static budget, the firm appears to save B/.2,540; against the flexible budget, however, an unfavorable deviation of B/.7,460 emerges, caused by higher material prices, excess usage and low labor efficiency. The reviewed literature agrees that the value of the analysis depends on realistic standards, explicit criteria for deciding what to investigate, timely information and a learning-oriented use. The study concludes that variance analysis strengthens control when it relies on the flexible budget and is kept apart from punitive practices that encourage budgetary slack.
|
||
|
||||
INTRODUCCIÓN
Un presupuesto, por cuidadoso que haya sido su diseño, expresa apenas una expectativa. Se vuelve útil para controlar en el momento en que se contrasta con los resultados y alguien tiene que explicar la diferencia. Esa comparación parece trivial, pero es una de las tareas más delicadas de la contabilidad administrativa: mal planteada, esconde problemas serios o fabrica problemas donde no los hay; bien planteada, le dice a la gerencia dónde nació la desviación y quién puede corregirla.
El análisis de variaciones es la técnica que la disciplina ha desarrollado para ese propósito. Consiste en medir la diferencia entre lo real y lo presupuestado o estándar, descomponerla en sus causas y asignarla a los responsables de cada proceso (Horngren et al., 2012). Su lógica descansa en la administración por excepción: la dirección no revisa cada partida, sino las desviaciones que superan cierto umbral. Dentro de la teoría de la contingencia, el presupuesto y su seguimiento forman parte de un sistema de control más amplio cuyo diseño debe ajustarse al entorno, la estrategia y la estructura de cada organización (Otley, 2016), y su eficacia depende de cómo se combina con otros controles (Bedford et al., 2016).
La evidencia reciente confirma que el tema sigue vigente. Becker et al. (2016), con datos de empresas durante la crisis financiera de 2008-2009, encontraron que las organizaciones no abandonaron el presupuesto en ese contexto de incertidumbre, sino que ajustaron la forma de usarlo. En el plano operativo, González Urrutia (2025) reportó una correlación positiva fuerte entre la aplicación del costo estándar y la gestión empresarial (Rho de Spearman = 0,722) y advirtió que las tarifas desactualizadas y el control débil de materiales anulan buena parte de ese beneficio. Berliana et al. (2026), al analizar un proyecto de construcción, hallaron ahorros equivalentes al 13,86 % del presupuesto, explicados sobre todo por la eficiencia en precios de compra, mientras las variaciones desfavorables provenían del consumo excesivo de materiales y equipos. Por su parte, la revisión de Batt (2025), que cubre 59 estudios empíricos publicados entre 2003 y 2023, muestra que la investigación se ha concentrado en la participación presupuestaria, la holgura y el modelo Beyond Budgeting, y que existe una distancia apreciable entre lo que estudia la academia y lo que preocupa a los gerentes, como la alineación con la estrategia y la capacidad de adaptación.
Ese vacío justifica volver sobre una pregunta sencilla: ¿en qué condiciones el análisis de variaciones funciona realmente como mecanismo de control? El objetivo de este artículo es analizar el análisis de variaciones presupuestarias como mecanismo de control en la contabilidad administrativa, a partir de la literatura publicada en la última década y de un caso ilustrativo, con el fin de identificar las condiciones que determinan su eficacia. Se parte del supuesto de que la técnica es eficaz cuando compara magnitudes homogéneas mediante el presupuesto flexible, descompone las desviaciones hasta llegar a causas gestionables y se utiliza para aprender antes que para sancionar.
MATERIALES Y MÉTODOS
El estudio sigue un enfoque cualitativo, con diseño no experimental y alcance descriptivo-analítico. Se desarrolló en dos fases complementarias: una revisión documental de la literatura científica y la construcción de un caso ilustrativo con datos simulados.
En la primera fase se consultaron Scopus, Web of Science, SciELO, Redalyc, Dialnet y Google Académico, con combinaciones en español e inglés de los términos «análisis de variaciones», «control presupuestario», «presupuesto flexible», «costo estándar», «holgura presupuestaria», budget variance analysis, budgetary control, standard costing y beyond budgeting. Se aplicaron como criterios de inclusión: (a) publicación entre 2016 y 2026; (b) artículo arbitrado, capítulo académico o revisión sistemática; (c) disponibilidad de identificador DOI; y (d) relación directa con el presupuesto como instrumento de control o con la investigación de desviaciones. Se excluyeron textos divulgativos, materiales de cátedra y documentos sin respaldo editorial. Con estos filtros se seleccionaron veinte documentos, que se leyeron completos y se codificaron mediante análisis de contenido temático en cuatro categorías definidas a priori: (1) funciones y vigencia del presupuesto; (2) técnica de variaciones y criterios de investigación; (3) efectos conductuales; y (4) digitalización y modelos alternativos. Como referencia conceptual se usaron, además, dos obras clásicas de contabilidad de costos y sistemas de control.
En la segunda fase se construyó un caso hipotético de una empresa manufacturera que presupuestó 10.000 unidades y produjo 9.000. Se fijaron estándares de 2 kg de material por unidad a B/.3,00 por kilogramo y de 0,5 horas de mano de obra por unidad a B/.8,00 por hora. Los datos reales simulados fueron 19.000 kg comprados y consumidos a B/.3,20 y 4.700 horas pagadas a B/.7,80. Con esta información se calcularon las variaciones frente al presupuesto estático y frente al presupuesto flexible, y se descompusieron estas últimas en precio y cantidad para los materiales y en tarifa y eficiencia para la mano de obra, con las fórmulas convencionales de la contabilidad de costos. Los cálculos se verificaron en hoja de cálculo.
Por tratarse de un estudio documental con datos simulados, no participaron personas ni se recolectó información de empresas reales, por lo que no se requirió aval de un comité de ética. Entre las limitaciones se reconoce que la selección de la literatura no sigue un protocolo sistemático completo y que el caso, al ser hipotético, ilustra el mecanismo pero no permite generalizar magnitudes.
RESULTADOS Y DISCUSIÓN
Síntesis de la literatura revisada
La Tabla 1 resume los hallazgos principales por categoría. Lo primero que salta a la vista es que ningún estudio sostiene que el presupuesto haya perdido utilidad; lo que se discute es para qué se usa y con qué consecuencias.
Tabla 1: Hallazgos de la literatura revisada (2016-2026) agrupados por categoría temática
|
Categoría |
Hallazgo principal |
Estudios |
|
Funciones y vigencia del presupuesto |
El presupuesto se mantiene aun en contextos de crisis; sus usos varían según la organización, y la tensión entre planificar y evaluar con la misma cifra condiciona su diseño. |
Becker et al. (2016); Sponem y Lambert (2016); Arnold y Artz (2019); Otley (2016) |
|
Técnica de variaciones y criterios de investigación |
El costo estándar se asocia con mejor gestión cuando los estándares se actualizan; los umbrales de investigación pueden fijarse con límites estadísticos en lugar de criterios intuitivos. |
González Urrutia (2025); Berliana et al. (2026); Kes y Nowosielski (2020); Sánchez-Bedoya et al. (2023) |
|
Efectos conductuales |
La investigación de variaciones y la rendición de cuentas reducen la holgura; los sistemas de medición rígidos generan efectos no deseados y manipulación. |
Deng et al. (2020); Daumoser et al. (2018); Franco-Santos y Otley (2018); Alves y Lourenço (2022) |
|
Digitalización y modelos alternativos |
La analítica de datos acelera y enriquece el análisis; Beyond Budgeting y los pronósticos móviles complementan, más que sustituyen, al presupuesto. |
Bergmann et al. (2020); Appelbaum et al. (2017); Rikhardsson y Yigitbasioglu (2018); Bukh et al. (2024); Schmitz et al. (2019); Henttu-Aho (2016) |
Sponem y Lambert (2016) identificaron configuraciones distintas de características y roles del presupuesto, asociadas con niveles diferentes de satisfacción, lo que indica que no existe una única forma correcta de presupuestar. Arnold y Artz (2019), por su parte, estudiaron por qué algunas empresas usan un único presupuesto para planificar y evaluar mientras otras prefieren presupuestos separados, y mostraron que esa decisión responde a la tensión entre ambos propósitos. Esto tiene una consecuencia directa para el análisis de variaciones: si la cifra presupuestada es a la vez pronóstico y meta de evaluación, los responsables tienen incentivos para negociarla a la baja, y la variación pierde contenido informativo.
El caso ilustrativo: lo que oculta el presupuesto estático
La Tabla 2 presenta la comparación de costos primos. Frente al presupuesto estático, preparado para 10.000 unidades, los materiales muestran una variación desfavorable de apenas B/.800 y la mano de obra una favorable de B/.3.340. Leído así, el informe sugiere que la empresa gastó B/.2.540 menos de lo previsto. La conclusión es equivocada, porque compara el costo de producir 9.000 unidades con el costo planeado para 10.000.
Tabla 2: Comparación de costos primos frente al presupuesto estático y al presupuesto flexible (B/.)
|
Elemento |
Presupuesto estático (10.000 u) |
Presupuesto flexible (9.000 u) |
Real (9.000 u) |
Variación vs. estático |
Variación vs. flexible |
|
Materiales directos |
60.000 |
54.000 |
60.800 |
800 D |
6.800 D |
|
Mano de obra directa |
40.000 |
36.000 |
36.660 |
3.340 F |
660 D |
|
Total costos primos |
100.000 |
90.000 |
97.460 |
2.540 F |
7.460 D |
Nota: D = desfavorable; F = favorable. Datos simulados elaborados por el autor.
Cuando el costo real se compara con el presupuesto flexible, es decir, con lo que debió costar el volumen efectivamente producido, el panorama cambia por completo: la desviación total es de B/.7.460 desfavorable. La Fig. 1 hace visible el contraste. La aparente eficiencia de la mano de obra desaparece y la variación de materiales se multiplica por 8,5. Este resultado coincide con la recomendación clásica de controlar los costos variables contra el presupuesto flexible (Horngren et al., 2012) y muestra que la elección del patrón de comparación no es un detalle técnico, sino una decisión que define qué ve la gerencia.
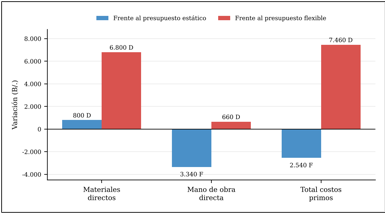
Fig. 1: Variaciones de costos primos calculadas frente al presupuesto estático y frente al presupuesto flexible (D = desfavorable; F = favorable)
La descomposición de la Tabla 3 lleva el análisis un paso más allá. De los B/.6.800 desfavorables en materiales, B/.3.800 se deben a que se pagaron B/.0,20 de más por cada kilogramo y B/.3.000 a que se consumieron 1.000 kg por encima de los 18.000 permitidos. En la mano de obra, la tarifa fue menor que la estándar y generó una variación favorable de B/.940, pero se trabajaron 200 horas de más, con un efecto desfavorable de B/.1.600.
Tabla 3: Descomposición de las variaciones frente al presupuesto flexible
|
Elemento |
Variación |
Cálculo |
Monto (B/.) |
Tipo |
|
Materiales |
Precio |
(3,20 − 3,00) × 19.000 kg |
3.800 |
D |
|
Materiales |
Cantidad |
(19.000 − 18.000) kg × 3,00 |
3.000 |
D |
|
Mano de obra |
Tarifa |
(7,80 − 8,00) × 4.700 h |
940 |
F |
|
Mano de obra |
Eficiencia |
(4.700 − 4.500) h × 8,00 |
1.600 |
D |
|
Total |
|
|
7.460 |
D |
Nota: elaboración propia con datos simulados.
Cada componente apunta a un responsable distinto. La variación en precio corresponde, en principio, a compras; la de cantidad, a producción; la de tarifa, a quien asigna el personal; y la de eficiencia, a la supervisión de planta. Sin embargo, el caso también sugiere una posible conexión entre áreas: si se contrató personal con menor tarifa y menos experiencia, eso podría explicar tanto el ahorro en salarios como el exceso de horas y, quizá, parte del desperdicio de material. Una lectura aislada de cada variación premiaría a quien negoció la tarifa y señalaría a producción, cuando el origen podría ser el mismo. Los costos indirectos de fabricación admiten un tratamiento análogo, con variaciones de gasto y eficiencia en su parte variable y de presupuesto y volumen en su parte fija; esta última refleja el uso de la capacidad instalada más que un problema de gasto. En el ámbito comercial, la variación en mezcla cumple una función similar, porque revela cuándo se alcanzó la meta de unidades vendiendo productos de menor margen.
¿Qué variaciones conviene investigar?
No toda desviación merece una indagación. En la práctica se combinan tres criterios: la importancia relativa, expresada como monto o porcentaje del estándar; la tendencia, porque una variación pequeña que crece mes a mes puede preocupar más que una grande y aislada; y la relación entre el costo de investigar y el beneficio esperado de corregir. Kes y Nowosielski (2020) proponen sustituir los umbrales fijados por intuición por límites de control estadísticos, inspirados en los gráficos de Shewhart, que distinguen la variación aleatoria normal de la que indica una causa asignable. La propuesta resulta especialmente útil cuando la empresa dispone de series históricas suficientes.
Las variaciones favorables también deben revisarse. En el caso analizado, la tarifa favorable de mano de obra es justamente la que invita a sospechar. Algo similar ocurre con un precio de compra menor que puede esconder insumos de baja calidad, o con un gasto de mantenimiento inferior al previsto que puede significar trabajos postergados. Sánchez-Bedoya et al. (2023), en su análisis bibliométrico sobre proyectos de construcción, identificaron las estimaciones deficientes como la causa principal de las desviaciones, lo que recuerda que muchas variaciones nacen en el estándar y no en la ejecución.
Riesgos conductuales del análisis de variaciones
La literatura sobre comportamiento ofrece la advertencia más consistente. Daumoser et al. (2018), en una revisión sistemática sobre holgura presupuestaria, concluyeron que la participación puede aumentarla o reducirla según el contexto, que los esquemas de compensación que inducen a decir la verdad generan menos holgura y que las preocupaciones por la equidad y la reputación la disminuyen. Deng et al. (2020), mediante un experimento, mostraron que tanto la investigación externa de variaciones como el autorreporte reducen la tendencia a inflar los presupuestos, con un efecto mayor de la investigación externa, sobre todo entre personas con menor desarrollo moral. Investigar desviaciones, entonces, no solo corrige el pasado: también disciplina la forma en que se construye el próximo presupuesto.
El riesgo aparece cuando la variación se convierte en un instrumento de castigo. Franco-Santos y Otley (2018) documentan que los sistemas de medición rígidos producen efectos no deseados, como la manipulación de cifras, la fijación en metas de corto plazo y la pérdida de motivación intrínseca. Un supervisor evaluado solo por su variación de volumen puede fabricar lotes grandes para diluir costos fijos y acumular inventario innecesario. De ahí la conveniencia de acompañar las cifras monetarias con indicadores no financieros, como tiempos de ciclo, tasas de defectos o cumplimiento de entregas, que explican el origen operativo de las variaciones; Alves y Lourenço (2022), con datos de 851 pequeñas y medianas empresas, encontraron que el uso de este tipo de indicadores se asocia con entornos más hostiles y estructuras más descentralizadas, precisamente donde las cifras financieras resultan insuficientes.
Oportunidad de la información, digitalización y alternativas
Una variación detectada tres meses después pierde casi todo su valor correctivo. La digitalización ha cambiado ese escenario. Bergmann et al. (2020) encontraron que el uso de analítica de negocios en el proceso presupuestario se asocia con mayor satisfacción con dicho proceso, y Appelbaum et al. (2017) observaron que los contadores administrativos usan sobre todo analítica descriptiva, algo de predictiva y muy poca prescriptiva, lo que deja un margen amplio para anticipar variaciones en lugar de solo explicarlas. Rikhardsson y Yigitbasioglu (2018) añaden que la investigación empírica sobre inteligencia de negocios en la contabilidad administrativa es todavía escasa, de modo que buena parte de estas promesas está por comprobarse.
En paralelo, el modelo Beyond Budgeting cuestiona el presupuesto anual fijo y propone pronósticos móviles y metas relativas. Schmitz et al. (2019) encontraron que sus prácticas podrían mejorar la percepción de justicia informativa e interpersonal, y Henttu-Aho (2016) describió cómo los controladores asumen un papel más facilitador en las nuevas prácticas presupuestarias. Con todo, el estudio de caso de Bukh et al. (2024) mostró que presupuestos y pronósticos terminan coexistiendo y redefiniéndose mutuamente. Para el análisis de variaciones, esto sugiere una evolución antes que una sustitución: compararse contra un pronóstico actualizado no elimina la necesidad de explicar desviaciones, solo cambia el punto de referencia.
Los resultados deben leerse con cautela. El caso es hipotético y simplificado, la selección documental no agota la producción disponible y la mayor parte de la evidencia empírica proviene de economías distintas a la panameña. Futuras investigaciones podrían aplicar este marco en empresas manufactureras o instituciones públicas de Panamá, medir el tiempo que transcurre entre el cierre y el informe de variaciones, y evaluar si el uso de límites estadísticos mejora la selección de desviaciones que se investigan.
CONCLUSIÓN
El análisis de variaciones presupuestarias es un mecanismo de control eficaz en la contabilidad administrativa siempre que cumpla tres condiciones: comparar contra el presupuesto flexible, descomponer cada desviación hasta encontrar una causa que alguien pueda gestionar y usar los resultados para aprender antes que para castigar. El caso desarrollado lo muestra con claridad: el mismo conjunto de datos aparenta un ahorro cuando se mide contra el presupuesto estático y revela una pérdida de eficiencia cuando se mide contra el flexible.
La revisión de la literatura reciente indica que el presupuesto conserva su vigencia y que su valor de control depende de estándares actualizados, de criterios explícitos para decidir qué investigar, incluidas las variaciones favorables, y de informes oportunos que la analítica de datos puede acelerar. También confirma que la investigación de desviaciones reduce la holgura presupuestaria, pero que su uso punitivo induce manipulación y debilita el propio sistema de control.
Para la práctica contable, el aporte principal es una pauta sencilla: antes de discutir una variación, verificar contra qué se está comparando, quién controla realmente la causa y qué otras áreas pudieron intervenir. Para la docencia, el caso ofrece un ejemplo reproducible que permite mostrar por qué una cifra global, sin descomposición ni flexibilización, puede llevar a decisiones equivocadas.
REFERENCIAS
Alves, I., y Lourenço, S. M. (2022). The use of non-financial performance measures for managerial compensation: Evidence from SMEs. Journal of Management Control, 33(2), 151–187. https://doi.org/10.1007/s00187-022-00337-8
Appelbaum, D., Kogan, A., Vasarhelyi, M., y Yan, Z. (2017). Impact of business analytics and enterprise systems on managerial accounting. International Journal of Accounting Information Systems, 25, 29–44. https://doi.org/10.1016/j.accinf.2017.03.003
Arnold, M., y Artz, M. (2019). The use of a single budget or separate budgets for planning and performance evaluation. Accounting, Organizations and Society, 73, 50–67. https://doi.org/10.1016/j.aos.2018.06.001
Batt, C. E. (2025). Empirical budgeting research in accounting journals: Review, critique, and research agenda. Accounting, Finance & Governance Review, 34. https://doi.org/10.52399/001c.140425
Becker, S. D., Mahlendorf, M. D., Schäffer, U., y Thaten, M. (2016). Budgeting in times of economic crisis. Contemporary Accounting Research, 33(4), 1489–1517. https://doi.org/10.1111/1911-3846.12222
Bedford, D. S., Malmi, T., y Sandelin, M. (2016). Management control effectiveness and strategy: An empirical analysis of packages and systems. Accounting, Organizations and Society, 51, 12–28. https://doi.org/10.1016/j.aos.2016.04.002
Bergmann, M., Brück, C., Knauer, T., y Schwering, A. (2020). Digitization of the budgeting process: Determinants of the use of business analytics and its effect on satisfaction with the budgeting process. Journal of Management Control, 31(1), 25–54. https://doi.org/10.1007/s00187-019-00291-y
Berliana, A., Sidqi, M. A., y Setyarini, A. (2026). Variance analysis between budget and implementation plans in cost planning and control. Economics and Business Solutions Journal, 10(1), 151–170. https://doi.org/10.26623/ebsj.v10i1.13616
Bukh, P. N., Ringgaard, A., y Sandalgaard, N. (2024). Moving beyond Beyond Budgeting: A case study of the dynamic interrelationships between budgets and forecasts. European Accounting Review. Publicación anticipada en línea. https://doi.org/10.1080/09638180.2024.2362681
Daumoser, C., Hirsch, B., y Sohn, M. (2018). Honesty in budgeting: A review of morality and control aspects in the budgetary slack literature. Journal of Management Control, 29(2), 115–159. https://doi.org/10.1007/s00187-018-0267-z
Deng, D., Liu, L. Y. J., y Wen, S. (2020). The impact of accountability-oriented control aspects of variance investigation on budgetary slack and moderating effect of moral development. Frontiers in Psychology, 11, Artículo 583643. https://doi.org/10.3389/fpsyg.2020.583643
Franco-Santos, M., y Otley, D. (2018). Reviewing and theorizing the unintended consequences of performance management systems. International Journal of Management Reviews, 20(3), 696–730. https://doi.org/10.1111/ijmr.12183
González Urrutia, V. G. (2025). Costo estándar y gestión empresarial, empresa XYZ 2022. Ad-Gnosis, 14(15), e-875. https://doi.org/10.21803/adgnosis.14.15.875
Henttu-Aho, T. (2016). Enabling characteristics of new budgeting practice and the role of controller. Qualitative Research in Accounting & Management, 13(1), 31–56. https://doi.org/10.1108/QRAM-09-2014-0058
Horngren, C. T., Datar, S. M., y Rajan, M. V. (2012). Contabilidad de costos: Un enfoque gerencial (14.ª ed.). Pearson Educación.
Kes, Z., y Nowosielski, K. (2020). Statistic-based method for budgetary control limits setting—Renewed approach in the context of Industry 4.0. En M. Hernes, A. Rot y D. Jelonek (Eds.), Towards Industry 4.0 — Current challenges in information systems (pp. 21–39). Springer. https://doi.org/10.1007/978-3-030-40417-8_2
Otley, D. (2016). The contingency theory of management accounting and control: 1980–2014. Management Accounting Research, 31, 45–62. https://doi.org/10.1016/j.mar.2016.02.001
Rikhardsson, P., y Yigitbasioglu, O. (2018). Business intelligence & analytics in management accounting research: Status and future focus. International Journal of Accounting Information Systems, 29, 37–58. https://doi.org/10.1016/j.accinf.2018.03.001
Schmitz, S. O., Michniuk, A., y Heupel, T. (2019). Beyond Budgeting – A fair alternative for management control? Examining the relationships between Beyond Budgeting and organizational justice perceptions. Studies in Business and Economics, 14(2), 160–180. https://doi.org/10.2478/sbe-2019-0032
Sponem, S., y Lambert, C. (2016). Exploring differences in budget characteristics, roles and satisfaction: A configurational approach. Management Accounting Research, 30, 47–61. https://doi.org/10.1016/j.mar.2015.11.003
Sánchez-Bedoya, N., Núñez-Rodríguez, J., y Villa-Marulanda, M. (2023). Causas de las desviaciones de los presupuestos en proyectos de construcción: Análisis bibliométrico. Revista Gestión y Desarrollo Libre, 8(15), 1–14. https://doi.org/10.18041/2539-3669/gestionlibre.15.2023.10098