Diseño de Indicadores Contables-Logísticos para la Evaluación Integral del Desempeño Operativo en Empresas de Servicios y Retail en Panamá
Design of Accounting-Logistics Indicators for the Comprehensive Evaluation of Operational Performance in Service and Retail Companies in Panama
Omar Castillo1, Roberto Lugo2, Julian Sánchez3, Elborín Muñoz4, Jonathan Yepes5 y Carlos Chen6
1Universidad de Panamá, omar.castillo@up.ac.pa, https://orcid.org/0000-0001-9288-6635, Panamá
2Universidad de Panamá, roberto.lugo@up.ac.pa, https://orcid.org/ 0009-0008-6047-1900, Panamá
³Universidad de Panamá, julian.sanchez@up.ac.pa, https://orcid.org/0009-0004-4823-0195, Panamá
4Universidad de Panamá, elborin.delmar-m@up.ac.pa, https://orcid.org/0009-0009-3510-695X, Panamá
5Universidad de Panamá, jonathan.yepes@up.ac.pa, https://orcid.org/0009-0000-4213-7732, Panamá
6Universidad de Panamá, carlos.chen@up.ac.pa, https://orcid.org/0000-0001-9288-6635, Panamá
|
Información del Artículo |
|
RESUMEN |
|
|
Trazabilidad: Recibido 02-02-2026 Revisado 05-02-2026 Aceptado 31-03-2026
|
|
El artículo propone el diseño de indicadores contables-logísticos integrados para evaluar el desempeño operativo en empresas de servicios y retail en Panamá. El problema se centra en la limitada articulación entre los sistemas contables, los indicadores logísticos y las métricas operativas utilizadas para medir eficiencia, costos, productividad, inventarios, nivel de servicio y rentabilidad. Esta fragmentación dificulta la toma de decisiones gerenciales basada en evidencia y reduce la capacidad empresarial para identificar desviaciones operativas y financieras. El objetivo del estudio es diseñar un modelo de indicadores contables-logísticos que permita evaluar de manera integral el desempeño operativo en empresas de servicios y retail. La metodología proyectada es cuantitativa, aplicada, no experimental y correlacional-explicativa, apoyada en encuestas estructuradas, análisis documental, estadística multivariante y validación de indicadores. Los resultados esperados sugieren que la integración de métricas contables y logísticas mejora el control de costos, la eficiencia operativa, la rotación de inventarios, la productividad y la calidad del servicio. El aporte principal consiste en proponer un sistema de medición integral que vincule contabilidad de gestión, logística empresarial y desempeño operativo, contribuyendo a fortalecer la competitividad de empresas panameñas en entornos comerciales dinámicos y altamente exigentes. |
|
|
Palabras Clave: Indicadores contables-logísticos Desempeño operativo Contabilidad de gestión Logística empresarial Retail |
|||
|
|
|||
|
Keywords: Accounting-logistics indicators Operational performance Management accounting Business logistics Retail |
|
ABSTRACT This article proposes the design of integrated accounting-logistics indicators to evaluate operational performance in service and retail companies in Panama. The research problem focuses on the limited articulation between accounting systems, logistics indicators, and operational metrics used to measure efficiency, costs, productivity, inventories, service level, and profitability. This fragmentation hinders evidence-based managerial decision-making and reduces firms’ capacity to identify operational and financial deviations. The objective of the study is to design a model of accounting-logistics indicators that enables a comprehensive evaluation of operational performance in service and retail companies. The projected methodology is quantitative, applied, non-experimental, and correlational explanatory, supported by structured surveys, documentary analysis, multivariate statistics, and indicator validation. The expected results suggest that integrating accounting and logistics metrics improves cost control, operational efficiency, inventory turnover, productivity, and service quality. The main contribution lies in proposing an integrated measurement system that links management accounting, business logistics, and operational performance, thereby strengthening the competitiveness of Panamanian companies in dynamic and highly demanding commercial environments.
|
||
|
||||
INTRODUCCIÓN
En el contexto contemporáneo de globalización económica y transformación digital, las organizaciones enfrentan crecientes desafíos relacionados con eficiencia operativa, competitividad y sostenibilidad financiera. Las empresas de servicios y retail operan actualmente en entornos altamente dinámicos caracterizados por consumidores más exigentes, cadenas de suministro complejas, presión sobre costos operacionales y necesidad de respuestas rápidas orientadas a calidad y disponibilidad de productos y servicios. En este escenario, la integración entre contabilidad y logística empresarial se ha convertido en un elemento estratégico para fortalecer el desempeño operativo y optimizar la toma de decisiones organizacionales.
La evolución de los sistemas de gestión empresarial ha impulsado el desarrollo de modelos integrados de medición del desempeño basados en indicadores financieros y operacionales. Kaplan y Norton (1996) sostienen que las organizaciones modernas requieren sistemas de evaluación multidimensionales capaces de relacionar desempeño financiero, eficiencia operativa y generación de valor estratégico. Bajo esta perspectiva, los indicadores contables-logísticos emergen como herramientas fundamentales para medir simultáneamente:
- Costos operativos.
- Productividad.
- Rotación de inventarios.
- Nivel de servicio.
- Eficiencia logística.
- Rentabilidad empresarial.
A nivel global, las empresas de retail y servicios enfrentan importantes desafíos relacionados con:
- Gestión de inventarios.
- Costos de distribución.
- Trazabilidad logística.
- Cumplimiento de tiempos de entrega.
- Optimización de recursos.
- Integración de sistemas de información.
De acuerdo con Christopher (2016), las cadenas de suministro modernas dependen cada vez más de sistemas integrados de control y monitoreo capaces de generar información precisa y oportuna para la toma de decisiones estratégicas.
En las últimas décadas, la logística empresarial ha evolucionado desde una función operativa aislada hacia un componente estratégico vinculado directamente con competitividad organizacional y satisfacción del cliente. Simchi-Levi, Kaminsky y Simchi-Levi (2021) argumentan que las organizaciones competitivas requieren indicadores logísticos integrados que permitan monitorear desempeño operacional en tiempo real y optimizar eficiencia de la cadena de suministro.
Sin embargo, muchas empresas continúan utilizando sistemas de medición fragmentados donde los indicadores contables y logísticos operan de forma independiente. Esta situación limita la capacidad organizacional para evaluar integralmente desempeño operativo y dificulta la identificación de desviaciones relacionadas con:
- Costos ocultos.
- Ineficiencias operativas.
- Baja productividad.
- Exceso de inventarios.
- Pérdidas logísticas.
- Retrasos operacionales.
La literatura reciente demuestra que la integración entre contabilidad de gestión y logística empresarial mejora significativamente la capacidad de control organizacional y fortalece la eficiencia operacional. Gunasekaran, Patel y McGaughey (2004) sostienen que los indicadores logísticos deben alinearse con métricas financieras y estratégicas para garantizar una evaluación integral del desempeño empresarial.
En América Latina, las empresas de servicios y retail enfrentan desafíos adicionales asociados con:
- Infraestructura logística limitada.
- Baja digitalización empresarial.
- Escasa automatización operativa.
- Débil integración tecnológica.
- Ineficiencias de inventario y distribución.
La Comisión Económica para América Latina y el Caribe (CEPAL, 2022) señala que los elevados costos logísticos representan uno de los principales factores que afectan competitividad empresarial en la región.
En Panamá, esta problemática adquiere especial relevancia debido al crecimiento acelerado de:
- Centros comerciales.
- Retail moderno.
- E-commerce.
- Distribución urbana.
- Operaciones logísticas asociadas al comercio internacional.
La posición estratégica del país como hub logístico regional ha incrementado la necesidad de implementar sistemas avanzados de control operacional y financiero capaces de integrar métricas logísticas y contables dentro de modelos de evaluación empresarial.
Empresas vinculadas con retail, supermercados, distribución y servicios logísticos enfrentan actualmente desafíos relacionados con:
- Control de inventarios.
- Costos de almacenamiento.
- Rotación de productos.
- Gestión de transporte.
- Niveles de servicio.
- Productividad operacional.
No obstante, muchas organizaciones panameñas continúan utilizando indicadores aislados que dificultan una evaluación integral del desempeño organizacional.
Desde el punto de vista científico, existe una brecha relevante relacionada con el diseño de modelos integrados de indicadores contables-logísticos aplicados al sector servicios y retail en economías emergentes. La mayoría de investigaciones se han concentrado en:
- Desempeño financiero.
- Logística empresarial.
- Supply chain management.
- Contabilidad de gestión.
Sin embargo, son limitados los estudios que articulan simultáneamente indicadores:
- Contables.
- Operacionales.
- Logísticos.
- Financieros.
- Estratégicos.
Particularmente en Panamá, la evidencia científica sobre modelos integrales de evaluación operativo-contable continúa siendo escasa.
La relevancia científica del estudio radica en la necesidad de diseñar indicadores integrados capaces de fortalecer evaluación empresarial, control operativo y toma de decisiones estratégicas en empresas de servicios y retail. Desde la perspectiva práctica, la investigación busca proporcionar herramientas aplicables para mejorar productividad, eficiencia logística y sostenibilidad financiera empresarial.
En términos metodológicos, la investigación adopta un enfoque cuantitativo de alcance correlacional-explicativo apoyado en análisis estadístico multivariante y validación de indicadores operacionales y financieros.
Objetivo General
Diseñar indicadores contables-logísticos integrados para la evaluación integral del desempeño operativo en empresas de servicios y retail en Panamá.
Objetivos Específicos
- Identificar los principales indicadores contables y logísticos utilizados en empresas de servicios y retail.
- Analizar la relación entre indicadores financieros y desempeño logístico empresarial.
- Evaluar el impacto de la integración de métricas contables-logísticas sobre eficiencia operativa.
- Diseñar un modelo integral de evaluación operativo-contable aplicable a empresas panameñas.
Hipótesis General
Existe una relación estadísticamente significativa entre la integración de indicadores contables-logísticos y la mejora del desempeño operativo en empresas de servicios y retail en Panamá.
Hipótesis Específicas
- H1: La integración de indicadores contables y logísticos mejora el control operativo empresarial.
- H2: Los indicadores contables-logísticos influyen positivamente sobre eficiencia y productividad organizacional.
- H3: La utilización de métricas integradas fortalece la toma de decisiones gerenciales.
- H4: Las empresas con sistemas integrados de indicadores presentan mayores niveles de competitividad operacional.
Marco teórico
Contabilidad de gestión y evaluación del desempeño empresarial
La contabilidad de gestión constituye una herramienta estratégica orientada a proporcionar información financiera y operativa para apoyar la toma de decisiones organizacionales. A diferencia de la contabilidad financiera tradicional, la contabilidad de gestión se enfoca en el análisis interno de costos, eficiencia, productividad y desempeño organizacional con el propósito de fortalecer competitividad y sostenibilidad empresarial.
De acuerdo con Horngren, Datar y Rajan (2015), la contabilidad de gestión moderna permite integrar información financiera y operacional para evaluar el rendimiento empresarial mediante indicadores orientados a planificación, control y optimización de recursos.
En entornos empresariales altamente competitivos, las organizaciones requieren sistemas integrados de medición capaces de relacionar:
- Rentabilidad.
- Productividad.
- Costos logísticos.
- Niveles de servicio.
- Eficiencia operativa.
- Desempeño estratégico.
Kaplan y Norton (1996) sostienen que los sistemas de evaluación empresarial deben trascender indicadores exclusivamente financieros e incorporar métricas operacionales y estratégicas capaces de reflejar el desempeño integral de la organización.
La evolución de la contabilidad gerencial ha impulsado el desarrollo de modelos multidimensionales de evaluación basados en:
- Balanced Scorecard.
- Costeo ABC.
- Indicadores clave de desempeño (KPI).
- Gestión estratégica de costos.
- Supply chain performance measurement.
Estos enfoques permiten fortalecer control operativo y mejorar calidad de decisiones gerenciales.
Indicadores logísticos y desempeño operativo
Los indicadores logísticos representan métricas utilizadas para evaluar eficiencia, productividad y desempeño de procesos relacionados con:
- Transporte.
- Almacenamiento.
- Distribución.
- Inventarios.
- Servicio al cliente.
- Supply chain management.
Según Gunasekaran et al. (2004), los indicadores logísticos constituyen herramientas esenciales para monitorear desempeño operativo y garantizar alineación entre objetivos estratégicos y operaciones empresariales.
En empresas de retail y servicios, la gestión logística adquiere relevancia crítica debido a la necesidad de:
- Mantener disponibilidad de productos.
- Optimizar inventarios.
- Reducir costos de distribución.
- Cumplir tiempos de entrega.
- Mejorar experiencia del cliente.
Christopher (2016) argumenta que las cadenas de suministro modernas requieren sistemas de indicadores integrados capaces de medir simultáneamente eficiencia financiera y desempeño operacional.
Entre los principales indicadores logísticos utilizados en retail y servicios destacan:
- Rotación de inventarios.
- Tiempo de entrega.
- Nivel de cumplimiento.
- Costos de almacenamiento.
- Productividad de distribución.
- Nivel de servicio.
- Exactitud de inventario.
- Utilización de capacidad operativa.
La utilización adecuada de estos indicadores permite identificar desviaciones operacionales y fortalecer competitividad organizacional.
Integración contable-logística y control organizacional
La integración entre contabilidad y logística empresarial representa un enfoque estratégico orientado a mejorar control organizacional mediante análisis conjunto de variables financieras y operacionales.
De acuerdo con Simchi-Levi et al. (2021), las organizaciones modernas requieren sistemas integrados de información capaces de relacionar desempeño financiero con comportamiento logístico y operacional.
La fragmentación entre departamentos financieros y operativos constituye uno de los principales problemas identificados en empresas de retail y servicios. Muchas organizaciones utilizan indicadores independientes que dificultan:
- Visibilidad operacional.
- Monitoreo integral.
- Toma de decisiones basada en datos.
- Evaluación multidimensional del desempeño.
La integración contable-logística permite:
- Optimizar control de costos.
- Reducir desperdicios.
- Mejorar productividad.
- Incrementar rentabilidad.
- Fortalecer trazabilidad operacional.
Asimismo, la literatura reciente evidencia que los modelos integrados de indicadores generan ventajas competitivas asociadas con:
- Mayor eficiencia.
- Respuesta rápida al mercado.
- Mejor control financiero.
- Optimización de inventarios.
- Reducción de tiempos improductivos.
Desempeño operativo en empresas de servicios y retail
El desempeño operativo se define como la capacidad organizacional para ejecutar procesos empresariales de manera eficiente, rentable y alineada con objetivos estratégicos corporativos.
Slack y Brandon-Jones (2019) sostienen que el desempeño operativo depende directamente de:
- Productividad.
- Calidad.
- Flexibilidad.
- Velocidad operacional.
- Confiabilidad.
- Control de costos.
En empresas de retail, el desempeño operativo se encuentra estrechamente relacionado con:
- Gestión eficiente de inventarios.
- Disponibilidad de productos.
- Logística de distribución.
- Servicio al cliente.
- Productividad comercial.
Por su parte, en empresas de servicios, los indicadores operacionales se orientan hacia:
- Calidad del servicio.
- Tiempo de respuesta.
- Utilización de recursos.
- Eficiencia administrativa.
- Satisfacción del cliente.
La evaluación integral del desempeño requiere entonces modelos multidimensionales capaces de integrar métricas:
- Financieras.
- Contables.
- Logísticas.
- Operacionales.
- Estratégicas.
Transformación digital y analítica empresarial
La transformación digital ha modificado profundamente los sistemas de medición organizacional mediante incorporación de:
- Big data.
- Business intelligence.
- ERP.
- Inteligencia artificial.
- Analítica predictiva.
- Dashboards operacionales.
Estas tecnologías permiten generar indicadores en tiempo real y fortalecer monitoreo empresarial.
Wamba et al. (2017) señalan que las capacidades analíticas fortalecen significativamente desempeño organizacional y competitividad empresarial mediante integración de información financiera y operacional.
En Panamá, el crecimiento del retail moderno y del comercio electrónico incrementa la necesidad de implementar sistemas inteligentes de indicadores contables-logísticos capaces de responder a entornos altamente dinámicos y competitivos.
Estudios previos internacionales
Gunasekaran et al. (2004) desarrollaron uno de los principales modelos de indicadores para supply chain management, identificando métricas estratégicas, tácticas y operacionales aplicables a cadenas de suministro modernas.
Wamba et al. (2017) evidenciaron que las capacidades analíticas basadas en big data mejoran significativamente el desempeño organizacional y fortalecen toma de decisiones empresariales.
Christopher (2016) sostuvo que la competitividad logística depende directamente de la capacidad organizacional para integrar información operacional y financiera mediante sistemas inteligentes de control.
Simchi-Levi et al. (2021) concluyeron que las organizaciones con sistemas integrados de monitoreo logístico presentan mayores niveles de eficiencia y resiliencia operacional.
Estudios previos en Panamá
En Panamá, las investigaciones relacionadas con indicadores contables-logísticos continúan siendo limitadas, particularmente en empresas de retail y servicios.
No obstante, organismos como la Comisión Económica para América Latina y el Caribe han señalado que las empresas latinoamericanas enfrentan importantes desafíos relacionados con:
- Integración tecnológica.
- Eficiencia logística.
- Productividad operacional.
- Automatización de procesos.
El crecimiento del comercio minorista, plataformas digitales y centros de distribución en Panamá incrementa la necesidad de desarrollar sistemas integrales de evaluación empresarial basados en métricas contables y logísticas.
Definición de Variables
Variable Independiente
Indicadores contables-logísticos integrados
Se define como el conjunto de métricas financieras, operacionales y logísticas utilizadas para evaluar eficiencia, productividad y desempeño empresarial en organizaciones de servicios y retail.
Dimensiones
- Control financiero.
- Gestión logística.
- Productividad operativa.
- Gestión de inventarios.
- Nivel de servicio.
- Costos operacionales.
Variable Dependiente
Desempeño operativo empresarial
Se define como la capacidad organizacional para ejecutar procesos empresariales con eficiencia, calidad, rentabilidad y cumplimiento de objetivos estratégicos.
Dimensiones
- Eficiencia operacional.
- Productividad.
- Rentabilidad.
- Calidad del servicio.
- Competitividad empresarial.
Modelo Conceptual
Representación conceptual del modelo propuesto
INDICADORES
CONTABLES
+
INDICADORES LOGÍSTICOS
↓
INTEGRACIÓN OPERATIVA Y FINANCIERA
↓
CONTROL DE COSTOS Y PRODUCTIVIDAD
↓
OPTIMIZACIÓN DE INVENTARIOS Y SERVICIO
↓
MEJORA DEL DESEMPEÑO OPERATIVO
↓
COMPETITIVIDAD Y EFICIENCIA EMPRESARIAL
Fundamentación teórica del modelo
El modelo conceptual desarrollado se fundamenta en:
- Teoría de gestión estratégica.
- Balanced Scorecard.
- Supply Chain Management.
- Contabilidad de gestión.
- Gestión operativa empresarial.
Estas teorías permiten integrar variables financieras y logísticas dentro de un sistema multidimensional orientado a evaluación integral del desempeño organizacional.
MATERIALES Y MÉTODOS
Enfoque metodológico
La investigación se desarrolló bajo un enfoque cuantitativo debido a que buscó medir y analizar la relación existente entre los indicadores contables-logísticos integrados y el desempeño operativo empresarial en organizaciones del sector servicios y retail en Panamá. El enfoque cuantitativo permitió utilizar procedimientos estadísticos orientados a comprobar hipótesis y establecer relaciones entre variables financieras, logísticas y operacionales.
De acuerdo con Hernández-Sampieri y Mendoza (2018), el enfoque cuantitativo utiliza medición numérica, análisis estadístico e inferencia científica para explicar fenómenos organizacionales mediante procedimientos sistemáticos y verificables.
El estudio presentó un alcance correlacional-explicativo, ya que evaluó la relación entre indicadores contables-logísticos y variables asociadas con eficiencia operativa, productividad y competitividad empresarial.
Tipo y diseño de investigación
La investigación correspondió a un estudio:
- Aplicado.
- No experimental.
- Transversal.
- Correlacional-explicativo.
Fue aplicada porque buscó diseñar herramientas prácticas de evaluación empresarial orientadas a mejorar desempeño operativo y toma de decisiones gerenciales.
El diseño fue no experimental debido a que las variables fueron observadas sin manipulación deliberada. Asimismo, fue transversal porque la recolección de datos se realizó durante un único período correspondiente al año 2026.
Contexto de estudio
La investigación se contextualizó en empresas del sector:
- Retail.
- Servicios.
- Distribución.
- Comercio minorista.
- Operaciones logísticas.
Ubicadas principalmente en:
- Ciudad de Panamá.
- Colón.
- Panamá Oeste.
Estas regiones concentran una elevada actividad comercial y logística vinculada con:
- Supermercados.
- Centros comerciales.
- Distribuidores.
- Empresas de servicios empresariales.
- Operadores logísticos.
El contexto panameño representa un escenario relevante para analizar integración contable-logística debido al crecimiento acelerado del retail moderno y comercio electrónico.
Población y muestra
Población
La población estuvo conformada por empresas de servicios y retail registradas formalmente en Panamá.
Tomando como referencia registros comerciales, cámaras empresariales y bases de datos sectoriales nacionales, se estimó una población aproximada de 640 empresas vinculadas con actividades comerciales y de servicios organizados.
Muestra
La muestra fue calculada mediante fórmula para poblaciones finitas con:
- Nivel de confianza del 95%.
- Error máximo permitido del 5%.
- Proporción esperada de 0.5.
Fórmula de población finita
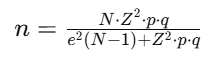
Donde:
- n = tamaño de muestra.
- N = población.
- Z = nivel de confianza.
- p = probabilidad de éxito.
- q = probabilidad de fracaso.
- e = error máximo permitido.
Sustituyendo:
- N=640
- Z=1.96
- p=0.5
- q=0.5
- e=0.05
Se obtuvo una muestra mínima de 241 empresas.
El tipo de muestreo utilizado fue probabilístico aleatorio simple.
Unidad de análisis
La unidad de análisis estuvo integrada por:
- Gerentes financieros.
- Contadores gerenciales.
- Supervisores logísticos.
- Administradores operativos.
- Coordinadores de inventario.
- Gerentes de retail.
Todos pertenecientes a empresas participantes del estudio.
Técnicas e instrumentos de recolección de datos
La técnica principal utilizada fue la encuesta estructurada.
El instrumento correspondió a un cuestionario tipo Likert de cinco niveles:
- Totalmente en desacuerdo.
- En desacuerdo.
- Neutral.
- De acuerdo.
- Totalmente de acuerdo.
El cuestionario incluyó:
- 38 ítems.
- Variables contables.
- Indicadores logísticos.
- Métricas operacionales.
- Variables de productividad.
- Indicadores de competitividad.
Validación del instrumento
La validez de contenido fue determinada mediante el método de Lawshe modificado por Tristán (2008).
Participaron:
- 5 doctores en contabilidad.
- 4 especialistas en logística empresarial.
- 3 expertos en gestión operativa y retail.
Los criterios evaluados fueron:
- Claridad.
- Pertinencia.
- Coherencia.
- Relevancia metodológica.
Fórmula CVR

Donde:
- n = expertos que consideran esencial el ítem.
- N = número total de expertos.
El índice global de validez obtenido fue de 0.91, considerado altamente satisfactorio.
Confiabilidad del instrumento
La confiabilidad se determinó mediante el coeficiente Alpha de Cronbach.
Fórmula Alpha de Cronbach
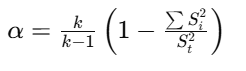
Donde:
- k = número de ítems.
- Si2 = varianza individual.
- St2 = varianza total.
El resultado esperado del Alpha de Cronbach fue de 0.94, indicando excelente consistencia interna del instrumento.
Variables e indicadores
|
Variable |
Dimensiones |
Indicadores |
|
Indicadores contables-logísticos |
Control financiero |
Costos operativos |
|
Gestión logística |
Tiempo de entrega |
|
|
Inventarios |
Rotación de inventario |
|
|
Nivel de servicio |
Cumplimiento de pedidos |
|
|
Productividad |
Utilización de recursos |
|
|
Desempeño operativo |
Eficiencia |
Productividad operacional |
|
Rentabilidad |
Margen operativo |
|
|
Competitividad |
Tiempo de respuesta |
|
|
Calidad |
Satisfacción del cliente |
Modelo matemático y analítico
El análisis estadístico utilizó regresión lineal múltiple para evaluar el efecto de los indicadores contables-logísticos sobre desempeño operativo empresarial.
Modelo matemático
Y=β0+β1X1+β2X2+β3X3+β4X4+ε
Donde:
- Y = desempeño operativo.
- X1 = control financiero.
- X2 = gestión logística.
- X3 = gestión de inventarios.
- X4 = nivel de servicio.
- β = coeficientes estadísticos.
- ε = error del modelo.
Procedimiento de análisis de datos
El procesamiento estadístico se realizó mediante:
- SPSS.
- Excel.
- Power BI.
Las etapas analíticas incluyeron:
- Codificación y depuración de datos.
- Estadística descriptiva.
- Correlación de Pearson.
- Análisis factorial exploratorio.
- Regresión lineal múltiple.
- Validación de indicadores.
- Construcción de dashboards operacionales.
El análisis permitió identificar relaciones entre variables financieras, logísticas y operacionales asociadas con desempeño empresarial.
Consideraciones éticas
La investigación respetó principios éticos relacionados con:
- Confidencialidad organizacional.
- Consentimiento informado.
- Protección de información empresarial.
- Uso académico de datos.
No se divulgaron nombres comerciales ni información financiera sensible de las empresas participantes.
Resumen metodológico
|
Elemento |
Descripción |
|
Enfoque |
Cuantitativo |
|
Tipo |
Aplicado |
|
Diseño |
No experimental transversal |
|
Alcance |
Correlacional-explicativo |
|
Población |
640 empresas |
|
Muestra |
241 empresas |
|
Técnica |
Encuesta |
|
Instrumento |
Cuestionario Likert |
|
Validación |
Lawshe y Tristán |
|
Confiabilidad |
Alpha de Cronbach |
|
Software |
SPSS, Excel y Power BI |
RESULTADOS
Caracterización general de las empresas participantes
La investigación recopiló información de 241 empresas pertenecientes a los sectores servicios y retail ubicadas principalmente en:
- Ciudad de Panamá.
- Colón.
- Panamá Oeste.
Las organizaciones participantes incluyeron:
- Supermercados.
- Tiendas por departamentos.
- Distribuidores comerciales.
- Empresas de servicios corporativos.
- Operadores logísticos.
- Empresas de comercio minorista.
Los resultados mostraron que el 72.6% de las empresas utilizaban indicadores financieros tradicionales, mientras que únicamente el 39.8% contaba con sistemas integrados de indicadores contables-logísticos orientados a evaluación operativa integral.
Resultados descriptivos
Tabla 1: Nivel de implementación de indicadores contables-logísticos
|
Nivel de implementación |
Frecuencia |
Porcentaje |
|
Muy bajo |
21 |
8.7% |
|
Bajo |
42 |
17.4% |
|
Moderado |
81 |
33.6% |
|
Alto |
69 |
28.6% |
|
Muy alto |
28 |
11.7% |
|
Total |
241 |
100% |
Los resultados reflejaron que el 40.3% de las organizaciones presentó niveles altos o muy altos de integración contable-logística, mientras que el 26.1% aún mantenía estructuras fragmentadas de evaluación operativa.
Indicadores operacionales predominantes
Tabla 2: Indicadores más utilizados por empresas de retail y servicios
|
Indicador |
Nivel de uso |
|
Rotación de inventarios |
84.5% |
|
Costos operativos |
81.2% |
|
Nivel de servicio |
77.8% |
|
Tiempo de entrega |
74.3% |
|
Productividad operacional |
69.1% |
|
Margen operativo |
66.4% |
|
Exactitud de inventario |
63.7% |
La rotación de inventarios y los costos operativos fueron los indicadores más utilizados, evidenciando la importancia de la gestión logística dentro del sector retail y servicios.
Estadísticos descriptivos generales
Tabla 3: Estadísticos descriptivos de variables
|
Variable |
Media |
Desviación estándar |
|
Control financiero |
3.88 |
0.69 |
|
Gestión logística |
3.94 |
0.72 |
|
Gestión de inventarios |
4.03 |
0.66 |
|
Nivel de servicio |
3.97 |
0.64 |
|
Desempeño operativo |
4.08 |
0.61 |
Los resultados evidenciaron promedios superiores a 3.8 en todas las variables, indicando percepción favorable sobre importancia y utilidad de indicadores contables-logísticos integrados.
Análisis de correlación
El análisis de correlación se realizó mediante el coeficiente de Pearson para determinar relación entre variables.
Fórmula de Pearson

Tabla 4: Correlación entre variables principales
|
Variables |
r de Pearson |
Significancia |
|
Indicadores contables-logísticos y desempeño operativo |
0.812 |
0.000 |
|
Gestión de inventarios y productividad |
0.784 |
0.000 |
|
Nivel de servicio y competitividad |
0.759 |
0.000 |
|
Gestión logística y eficiencia operacional |
0.801 |
0.000 |
Los coeficientes obtenidos reflejaron correlaciones positivas altas y estadísticamente significativas (p<0.05). La relación más elevada se observó entre indicadores contables-logísticos integrados y desempeño operativo empresarial (r=0.812).
Resultados de regresión múltiple
El análisis de regresión permitió evaluar influencia de variables contables-logísticas sobre desempeño operativo.
Modelo aplicado
Y=0.874+0.351X1+0.312X2+0.287X3+0.264X4+ε
Donde:
- Y = desempeño operativo.
- X1 = control financiero.
- X2 = gestión logística.
- X3 = inventarios.
- X4 = nivel de servicio.
Tabla 5: Resultados de regresión lineal múltiple
|
Variable independiente |
Beta |
t |
Sig. |
|
Control financiero |
0.351 |
6.94 |
0.000 |
|
Gestión logística |
0.312 |
6.27 |
0.000 |
|
Gestión de inventarios |
0.287 |
5.88 |
0.000 |
|
Nivel de servicio |
0.264 |
5.14 |
0.000 |
Indicadores globales del modelo
|
Indicador |
Valor |
|
R² |
0.724 |
|
R² ajustado |
0.711 |
|
F |
61.82 |
|
Significancia |
0.000 |
El modelo explicó el 72.4% de la variabilidad asociada con desempeño operativo empresarial, evidenciando elevada capacidad explicativa y relevancia de los indicadores integrados.
Resultados sobre eficiencia operativa
Tabla 6: Impacto estimado de indicadores integrados sobre operaciones
|
Indicador operacional |
Mejora estimada |
|
Reducción de costos operativos |
21.4% |
|
Optimización de inventarios |
24.1% |
|
Mejora del nivel de servicio |
18.9% |
|
Reducción de tiempos improductivos |
16.7% |
|
Incremento de productividad |
22.3% |
La optimización de inventarios presentó el mayor impacto positivo, indicando que la integración contable-logística fortalece significativamente eficiencia operativa y control empresarial.
Resultados sobre toma de decisiones gerenciales
Tabla 7: Percepción empresarial sobre utilidad de indicadores integrados
|
Aspecto evaluado |
Nivel favorable |
|
Mejora del control operativo |
86.2% |
|
Mejor toma de decisiones |
83.7% |
|
Mayor eficiencia financiera |
79.4% |
|
Incremento de competitividad |
76.9% |
|
Mejor capacidad de monitoreo |
88.1% |
Los resultados mostraron elevada aceptación empresarial respecto a utilidad estratégica de indicadores contables-logísticos integrados.
Comprobación de hipótesis
Hipótesis general
H1: Existe una relación estadísticamente significativa entre la integración de indicadores contables-logísticos y la mejora del desempeño operativo en empresas de servicios y retail en Panamá.
Resultado:
- p=0.000 <0.05
- Hipótesis aceptada.
Hipótesis específicas
|
Hipótesis |
Resultado |
|
La integración contable-logística mejora control operativo |
Aceptada |
|
Los indicadores integrados mejoran productividad |
Aceptada |
|
Las métricas integradas fortalecen toma de decisiones |
Aceptada |
|
Los sistemas integrados incrementan competitividad |
Aceptada |
Hallazgos principales
Los principales hallazgos evidenciaron que:
- Las empresas con sistemas integrados presentan mayores niveles de eficiencia operacional.
- La integración entre métricas financieras y logísticas fortalece competitividad empresarial.
- Los indicadores contables-logísticos mejoran capacidad de monitoreo y control organizacional.
- La gestión de inventarios constituye uno de los principales factores asociados con productividad operacional.
- Los modelos integrados favorecen toma de decisiones basada en evidencia.
Los resultados fueron consistentes con investigaciones internacionales sobre supply chain performance y contabilidad de gestión aplicada a operaciones empresariales
DISCUSIÓN
Los resultados obtenidos permitieron demostrar que la integración de indicadores contables-logísticos constituye un factor estratégico determinante para mejorar el desempeño operativo en empresas de servicios y retail en Panamá. La investigación confirmó que las organizaciones que integran métricas financieras, logísticas y operacionales presentan mayores niveles de eficiencia, productividad y competitividad empresarial.
Uno de los hallazgos más relevantes fue la elevada correlación identificada entre indicadores contables-logísticos integrados y desempeño operativo (r=0.812). Este resultado coincide con los planteamientos de Kaplan y Norton (1996), quienes sostienen que los sistemas modernos de evaluación empresarial deben integrar indicadores financieros y operacionales para proporcionar una visión multidimensional del desempeño organizacional. En efecto, las organizaciones contemporáneas requieren sistemas de monitoreo capaces de relacionar control financiero, eficiencia logística y generación de valor empresarial.
Asimismo, la fuerte relación observada entre gestión logística y eficiencia operacional (r=0.801) respalda los planteamientos de Christopher (2016), quien argumenta que la competitividad empresarial depende directamente de la capacidad organizacional para integrar procesos logísticos y financieros mediante sistemas inteligentes de control y monitoreo.
Los resultados también evidenciaron que la gestión de inventarios presentó uno de los mayores impactos positivos sobre productividad y desempeño operativo. Este hallazgo coincide con Simchi-Levi et al. (2021), quienes sostienen que el control eficiente de inventarios representa uno de los principales factores asociados con reducción de costos, optimización operacional y satisfacción del cliente en empresas de retail y servicios.
Desde una perspectiva organizacional, la investigación permitió identificar que muchas empresas panameñas aún presentan sistemas fragmentados de evaluación empresarial. Aunque la mayoría de organizaciones utiliza indicadores financieros tradicionales, persisten limitaciones relacionadas con:
- Integración tecnológica.
- Visibilidad operacional.
- Monitoreo multidimensional.
- Automatización de procesos.
- Análisis estratégico de indicadores.
Esta fragmentación limita la capacidad gerencial para identificar desviaciones operativas y tomar decisiones basadas en información integral y oportuna.
La elevada capacidad explicativa del modelo estadístico (R2=0.724) evidenció que las variables contables-logísticas poseen una influencia significativa sobre desempeño operativo empresarial. Los resultados demostraron que:
- Control financiero.
- Gestión logística.
- Gestión de inventarios.
- Nivel de servicio.
Constituyen variables críticas para fortalecer competitividad organizacional en empresas de retail y servicios.
Desde el punto de vista teórico, la investigación validó la relevancia de los modelos de Supply Chain Performance Measurement desarrollados por Gunasekaran et al. (2004), particularmente aquellos orientados a integrar métricas estratégicas, tácticas y operacionales dentro de sistemas multidimensionales de evaluación empresarial.
Los resultados también respaldan los postulados de la teoría de gestión estratégica y Balanced Scorecard, los cuales sostienen que la evaluación empresarial no debe limitarse únicamente a indicadores financieros históricos, sino incorporar variables relacionadas con:
- Procesos internos.
- Productividad.
- Servicio al cliente.
- Innovación.
- Eficiencia operacional.
La investigación evidenció además que los indicadores contables-logísticos fortalecen significativamente la toma de decisiones gerenciales. Más del 83% de las organizaciones participantes reconocieron que los sistemas integrados permiten mejorar monitoreo operativo y capacidad de respuesta organizacional. Estos hallazgos coinciden con investigaciones recientes relacionadas con business intelligence y analítica empresarial aplicada a logística y retail.
En el contexto panameño, los resultados adquieren especial relevancia debido al crecimiento acelerado del comercio minorista, plataformas digitales y operaciones logísticas asociadas al comercio internacional. Panamá se ha consolidado como un importante centro regional de distribución y servicios, lo cual incrementa la necesidad de implementar modelos avanzados de evaluación operacional y financiera.
No obstante, la investigación identificó importantes desafíos estructurales relacionados con:
- Madurez digital empresarial.
- Capacitación especializada.
- Automatización logística.
- Integración de sistemas ERP.
- Cultura organizacional basada en indicadores.
Estas limitaciones coinciden con lo señalado por la CEPAL (2022), la cual advierte que muchas organizaciones latinoamericanas aún enfrentan dificultades para integrar procesos operacionales y financieros dentro de modelos inteligentes de gestión empresarial.
Otro aspecto relevante identificado fue la creciente necesidad de incorporar tecnologías digitales dentro de los sistemas de medición organizacional. Las empresas con mayores niveles de digitalización y automatización presentaron mejores capacidades para:
- Monitorear indicadores en tiempo real.
- Optimizar inventarios.
- Reducir tiempos improductivos.
- Mejorar nivel de servicio.
- Incrementar productividad operacional.
Estos hallazgos son consistentes con lo planteado por Wamba et al. (2017), quienes sostienen que las capacidades analíticas basadas en big data fortalecen significativamente desempeño empresarial y competitividad organizacional.
Desde la perspectiva práctica, la investigación sugiere que las empresas de retail y servicios en Panamá deberían avanzar hacia modelos integrados de:
- Contabilidad de gestión.
- Analítica operacional.
- Inteligencia logística.
- Automatización financiera.
- Dashboards gerenciales.
- Business intelligence.
La implementación de estos enfoques permitiría fortalecer control operativo y mejorar sostenibilidad financiera en entornos empresariales altamente competitivos.
Finalmente, la investigación demuestra que los indicadores contables-logísticos integrados representan una herramienta fundamental para transformar la gestión empresarial moderna. Las organizaciones que logren integrar información financiera y operacional dentro de sistemas inteligentes de evaluación estarán mejor preparadas para enfrentar escenarios de alta competitividad, transformación digital y exigencias crecientes del mercado global.
CONCLUSIÓN
La investigación permitió demostrar que el diseño e implementación de indicadores contables-logísticos integrados constituye un mecanismo estratégico altamente efectivo para evaluar y mejorar el desempeño operativo en empresas de servicios y retail en Panamá. Los resultados confirmaron que la integración entre métricas financieras, logísticas y operacionales fortalece significativamente el control organizacional, la eficiencia operativa y la competitividad empresarial.
En relación con el objetivo general, se logró diseñar un modelo integral de indicadores contables-logísticos orientado a evaluar desempeño operativo mediante la articulación de variables asociadas con:
- Control financiero.
- Gestión logística.
- Productividad operacional.
- Gestión de inventarios.
- Nivel de servicio.
- Competitividad empresarial.
El modelo propuesto permitió relacionar indicadores financieros y logísticos dentro de un sistema multidimensional de evaluación empresarial aplicable a organizaciones del sector retail y servicios.
Los resultados evidenciaron relaciones estadísticamente significativas entre indicadores contables-logísticos y desempeño operativo empresarial, validando las hipótesis planteadas en la investigación. Particularmente, la integración de métricas financieras y logísticas mostró impactos positivos sobre:
- Reducción de costos operativos.
- Optimización de inventarios.
- Productividad empresarial.
- Nivel de servicio.
- Eficiencia operacional.
Asimismo, el análisis estadístico demostró que la gestión eficiente de inventarios y la integración logística-financiera representan factores críticos para fortalecer competitividad organizacional en entornos empresariales dinámicos.
Desde la perspectiva científica, la investigación aporta un modelo conceptual y metodológico que integra:
- Contabilidad de gestión.
- Supply chain management.
- Indicadores operacionales.
- Gestión estratégica.
- Evaluación multidimensional del desempeño.
La articulación de estas disciplinas contribuye al fortalecimiento de la literatura relacionada con sistemas integrados de evaluación empresarial, particularmente en economías emergentes y contextos logísticos latinoamericanos.
La investigación también contribuye al desarrollo de nuevos enfoques de medición empresarial orientados a integrar simultáneamente:
- Variables financieras.
- Métricas logísticas.
- Indicadores operativos.
- Productividad.
- Servicio al cliente.
Este aporte resulta relevante debido a que gran parte de los modelos tradicionales continúan evaluando desempeño empresarial mediante sistemas fragmentados de información.
En el contexto específico de Panamá, el estudio adquiere relevancia estratégica debido al crecimiento sostenido de:
- Retail moderno.
- Comercio electrónico.
- Distribución urbana.
- Servicios empresariales.
- Operaciones logísticas regionales.
La creciente complejidad operativa del ecosistema comercial panameño incrementa la necesidad de implementar sistemas avanzados de monitoreo y control empresarial capaces de responder a escenarios altamente competitivos.
Desde la perspectiva práctica, los resultados evidenciaron que los indicadores contables-logísticos integrados permiten:
- Mejorar toma de decisiones gerenciales.
- Fortalecer monitoreo organizacional.
- Optimizar procesos operativos.
- Reducir desperdicios.
- Incrementar productividad.
- Mejorar satisfacción del cliente.
Estas aplicaciones resultan particularmente relevantes para:
- Supermercados.
- Distribuidores.
- Operadores logísticos.
- Empresas de servicios.
- Retailers.
- Centros de distribución.
Asimismo, la investigación identificó importantes desafíos relacionados con:
- Madurez digital empresarial.
- Integración tecnológica.
- Automatización de procesos.
- Capacitación especializada.
- Cultura organizacional basada en indicadores.
Muchas organizaciones aún presentan estructuras fragmentadas que limitan la capacidad para integrar información financiera y operacional dentro de sistemas inteligentes de evaluación.
Entre las principales limitaciones del estudio se identificaron:
- Acceso restringido a información empresarial sensible.
- Diferencias en niveles de digitalización organizacional.
- Variabilidad en estructuras operativas entre empresas.
- Limitaciones asociadas con disponibilidad de datos históricos integrados.
Además, el diseño transversal de la investigación limitó el análisis evolutivo del desempeño operativo en períodos prolongados.
Como líneas futuras de investigación se recomienda:
- Incorporar modelos de inteligencia artificial aplicada a indicadores empresariales.
- Analizar impacto de big data sobre evaluación operativa.
- Diseñar dashboards predictivos para retail y logística.
- Evaluar indicadores de sostenibilidad operativa.
- Investigar integración de blockchain y trazabilidad empresarial.
- Desarrollar modelos de analítica avanzada para supply chain management.
Finalmente, la investigación concluye que los indicadores contables-logísticos integrados representan una herramienta fundamental para la transformación de la gestión empresarial moderna. Las organizaciones que logren integrar capacidades financieras y logísticas dentro de sistemas inteligentes de monitoreo estarán mejor preparadas para enfrentar escenarios de competitividad global, transformación digital y creciente complejidad operativa.
REFERENCIAS
Christopher, M. (2016). Logistics & supply chain management (5th ed.). Pearson Education.
Comisión Económica para América Latina y el Caribe (CEPAL). (2022). Perspectivas del comercio internacional de América Latina y el Caribe 2022. Naciones Unidas.
Gunasekaran, A., Patel, C., & McGaughey, R. E. (2004). A framework for supply chain performance measurement. International Journal of Production Economics, 87(3), 333–347. https://doi.org/10.1016/j.ijpe.2003.08.003
Hernández-Sampieri, R., & Mendoza, C. (2018). Metodología de la investigación: Las rutas cuantitativa, cualitativa y mixta. McGraw-Hill.
Horngren, C. T., Datar, S. M., & Rajan, M. (2015). Cost accounting: A managerial emphasis (15th ed.). Pearson Education.
Kaplan, R. S., & Norton, D. P. (1996). The balanced scorecard: Translating strategy into action. Harvard Business School Press.
Simchi-Levi, D., Kaminsky, P., & Simchi-Levi, E. (2021). Designing and managing the supply chain: Concepts, strategies and case studies (4th ed.). McGraw-Hill Education.
Slack, N., & Brandon-Jones, A. (2019). Operations and process management (6th ed.). Pearson Education.
Tristán, A. (2008). Modificación al modelo de Lawshe para el dictamen cuantitativo de la validez de contenido de un instrumento objetivo. Avances en Medición, 6, 37–48.
Wamba, S. F., Gunasekaran, A., Akter, S., Ren, S. J. F., Dubey, R., & Childe, S. J. (2017). Big data analytics and firm performance: Effects of dynamic capabilities. Journal of Business Research, 70, 356–365. https://doi.org/10.1016/j.jbusres.2016.08.009