Optimización financiera del presupuesto de marketing: un enfoque de administración cuantitativa para la maximización de utilidades empresariales
Financial optimization of the marketing budget: a quantitative management approach to maximizing business profits
Diana Patricia Ulcuango Pomasqui1, Samia Nayeli Tuquerres Tabango2, Diego Alexander Chuquin Anrango3, Javier Jomar Yépez Olmedo4 y Lizbeth Estefanía Hernández Guerrero5
1Universidad Técnica del Norte, dpulcuangop@utn.edu.ec, https://orcid.org/0009-0009-4523-2837, Ecuador
2Universidad Técnica del Norte, sntuquerrest1@utn.edu.ec, https://orcid.org/0009-0003-1484-2217, Ecuador
3Universidad Técnica del Norte, dachuquina@utn.edu.ec, https://orcid.org/0009-0000-2748-2618, Ecuador
4Universidad Técnica del Norte, jjyepezo@utn.edu.ec, https://orcid.org/0009-0006-3624-1449,
Ecuador
5Universidad Técnica del Norte, lehernandezg@utn.edu.ec, https://orcid.org/0009-0009-8603-6883, Ecuador
|
Información del Artículo |
|
RESUMEN |
|
|
Trazabilidad: Recibido 20-06-2026 Revisado 24-06-2026 Aceptado 31-07-2026
|
|
Un adecuado aprovechamiento del presupuesto asignado al marketing contribuye a mejorar los resultados y la gestión empresarial. Este estudio tuvo como objetivo analizar la optimización financiera del presupuesto de marketing desde un enfoque de administración cuantitativa para maximizar la utilidad empresarial. Se empleó un diseño cuantitativo, descriptivo, no experimental y transversal. La población estuvo conformada por 122 estudiantes de la carrera de Administración de Empresas, seleccionados mediante un muestreo no probabilístico por conveniencia. La recolección de datos se realizó con un cuestionario de 24 ítems en escala Likert. Para el análisis se aplicó estadística descriptiva y el coeficiente Rho de Spearman, luego de comprobar la no normalidad de los datos. El instrumento presentó una adecuada fiabilidad interna con un alfa de Cronbach entre 0,818 y 0,851. Los resultados evidenciaron correlaciones positivas y significativas entre la optimización financiera del presupuesto de marketing y la maximización de la utilidad empresarial (ρ = 0,810), la distribución eficiente del presupuesto (ρ = 0,801) y el fortalecimiento a la toma de decisiones financieras (ρ = 0,830). Se concluye que una administración eficiente del presupuesto de marketing favorece la rentabilidad, optimiza la asignación de recursos, fortalece la gestión, incrementando la competitividad y sostenibilidad de la empresa. |
|
|
Palabras Clave: Optimización Financiera Presupuesto de Marketing Administración Cuantitativa Gestión Financiera Utilidades Empresariales |
|||
|
|
|||
|
Keywords: Financial Optimization Marketing Budget Quantitative Management Financial Management Business Profits |
|
ABSTRACT Proper use of the marketing budget contributes to improved results and business management. This study aimed to analyze the financial optimization of the marketing budget from a quantitative management perspective to maximize business profitability. A quantitative, descriptive, non-experimental, and cross-sectional design was employed. The population consisted of 122 business administration students, selected through non-probability convenience sampling. Data collection was carried out using a 24-item Likert-scale questionnaire. Descriptive statistics and Spearman's rho coefficient were applied for the analysis, after verifying the non-normality of the data. The instrument demonstrated adequate internal reliability with a Cronbach's alpha ranging from 0.818 to 0.851. The results showed positive and significant correlations between the financial optimization of the marketing budget and the maximization of business profit (ρ = 0.810), the efficient allocation of the budget (ρ = 0.801), and the strengthening of financial decision-making (ρ = 0.830). It is concluded that efficient management of the marketing budget promotes profitability, optimizes resource allocation, strengthens management, and increases the company's competitiveness and sustainability.
|
||
|
||||
INTRODUCCIÓN
El manejo del presupuesto de marketing para optimizar sus resultados financieros ha sido un reto de las empresas para ganar competitividad en un entorno de transformación digital, volatilidad de los mercados y sus demandas por lograr el máximo rendimiento de sus recursos. Actualmente, las decisiones sobre el gasto en marketing no se han basado solo en instintos, sino que incorporan la administración cuantitativa, las matemáticas, la analítica de datos y la inteligencia financiera para controlar la incertidumbre y la eficiencia de las inversiones. En este sentido, el presupuesto de marketing se trata de un elemento estratégico de planeación y de control del negocio que impacta en la rentabilidad, crecimiento y sostenibilidad competitiva de las empresas (Pérez & López, 2025). Por tanto, la gestión financiera es un proceso que genera valor y que incorpora tanto la información financiera como el análisis de datos, además de la evaluación continua del rendimiento para tomar decisiones fundamentadas.
En términos generales, la eficiencia económica de las empresas se basa en el principio de la maximización de beneficios. Esto implica que las empresas sólo podrán alcanzar una situación óptima si emplean sus recursos mientras el ingreso marginal sea igual al costo marginal. Esto es de relevancia a la hora de determinar el gasto en marketing porque el presupuesto ha de ser asignado a campañas y medios que les proporcione el mayor beneficio económico. Se entiende por eficacia asignativa, a través de su definición económica clásica, que los recursos tienen que emplearse en las actividades más intensivas en términos de productividad y rentabilidad esperada, por lo que una empresa ha de basar esta toma de decisiones en elementos de carácter financiero que reflejen el desempeño de las distintas inversiones (Zamora, 2026). Por otro lado, la ley de los rendimientos decrecientes refleja, cómo el incremento adicional de las inversiones en publicidad puede no estar proporcionalmente vinculado con un incremento en los beneficios. En este sentido, la empresa debe buscar niveles óptimos de inversión para sacar el máximo provecho del presupuesto marketing (Sanguino, 2024). La combinación de estas teorías, nos llevan a la necesidad de utilizar modelos cuantitativos, métodos de econometría y sistemas de control de gestión que permitan la estimación de los efectos reales de las decisiones de inversión sobre los resultados de la empresa.
En los últimos años, se han desarrollado herramientas vinculadas al Big Data, inteligencia artificial y analítica avanzada, las cuales han provocado una revolución en la gestión financiera del marketing (Kulkov, 2021). Actualmente, las empresas aprovechan estas nuevas tecnologías para analizar enormes cantidades de datos, reconocer patrones en el comportamiento del mercado y asignar sus recursos de manera óptima, utilizando análisis predictivos y algoritmos de optimización (Singh et al., 2026). Pimentel Roque et al. (Pimentel et al., 2025) proponen que la combinación del Big Data y la ciencia de datos impulsa la innovación en las empresas, ya que proporciona información más certera para la toma de decisiones estratégicas. De igual manera, Fernández-Díaz y Rivilla Gil (2021) comentan que el uso de inmensas colecciones de datos hace posible la optimización de las acciones de marketing digital, el posicionamiento de las empresas y la correcta asignación de recursos de las actividades promocionales. Gracias a estas tecnologías, se ha producido un salto desde los procesos de presupuestación peculiar izados hacia nuevos métodos basados en la información cuantitativa, de manera que periódicamente se evalúan sus beneficios y se integra esta información en las futuras decisiones, transformación que contribuye a aumentar la rentabilidad de las empresas (Ju, 2024).
Sin embargo, muchos de estos estudios no logran dar una idea integral sobre la optimización financiera de presupuesto de marketing y su impacto en el desempeño de la empresa en distintas áreas de estudio. Es decir, aunque se han llevado a cabo muchos estudios sobre rentabilidad de las ventas, inversión publicitaria y optimización del presupuesto de marketing no existen suficientes estudios que recojan la maximización de las utilidades de la empresa, la optimización financiera en la distribución del presupuesto de marketing y el aporte a la mejora de la toma de decisiones financieras en un mismo modelamiento. Y aunque existen estudios que relacionan las variables señaladas en los párrafos precedentes, no profundizan adecuadamente en la cuestión de la optimización financiera del presupuesto de marketing. Esto ocurre, en la mayor parte de los casos, en estudios llevados a cabo en América Latina, caracterizados por ser de naturaleza descriptiva, existiendo aún pocos trabajos que analicen estas relaciones con la ayuda de herramienta de administración cuantitativa. Es indispensable desarrollar estudios que demuestren la contribución de los modelos cuantitativos a la optimización financiera del presupuesto de marketing y a la creación de ventajas competitivas.
En este contexto, la presente investigación tuvo como objetivo analizar la optimización financiera del presupuesto de marketing mediante un enfoque de administración cuantitativa para maximizar las utilidades empresariales. De manera específica, se buscó analizar el impacto de la optimización del presupuesto de marketing sobre la rentabilidad organizacional, evaluar la relación existente entre la inversión en marketing y el desempeño financiero de las empresas, e identificar modelos cuantitativos adecuados para la asignación eficiente del presupuesto de marketing. Con base en estos objetivos, se planteó la hipótesis de que la aplicación de modelos cuantitativos en la gestión del presupuesto de marketing incrementa el retorno sobre la inversión, reduce la variabilidad del rendimiento financiero y ejerce un efecto positivo sobre la maximización de utilidades empresariales. En consecuencia, el estudio pretende aportar evidencia empírica que contribuya al fortalecimiento de la administración cuantitativa como herramienta para optimizar la gestión financiera del presupuesto de marketing y favorecer procesos de toma de decisiones más eficientes y orientados a la creación de valor.
La administración cuantitativa ha ejercido una creciente influencia en la toma de decisiones financieras para mejorar la performance. Su contribución reside en la factibilidad de combinar modelos matemáticos, análisis estadísticos y herramientas informáticas que convierten los datos financieros en información útil para la toma de decisiones. Mientras antes prevalecían los modelos de análisis descriptivos de los estados financieros ahora la administración cuantitativa ha logrado inducir nuevos modelos estimativos y de optimización que permiten considerar un conjunto de escenarios simultáneamente para concluir cuál es el curso de acción que ofrece mayor beneficio esperado al menor coste. Así, el análisis financiero trasciende de ser sólo un instrumento de control para ser una herramienta de apoyo a la planificación y gestión de los recursos (Conde, 2025; Franco et al., 2025).
De este modo, un presupuesto de marketing contribuye a conectar los objetivos de ventas con las metas económicas de la empresa. Diferentes autores explican que el presupuesto de marketing no se basará solamente en la eficiencia del total de lo invertido sino en lo bien que las empresas son capaces de invertir con racionalidad el valor encontrado en los camiones de actividades que producen más beneficio (Matorel et al., 2026). Los presupuestos de marketing actuales utilizan una combinación de varias herramientas que incluyen indicadores financieros, modelos simuladores y seguimiento continuo, que permiten medir la eficiencia de todas las actividades realizadas con cada euro invertido y hacer los ajustes necesarios conforme evolucionan las condiciones del mercado (Ramos, 2025). Con ello, el presupuesto ha ganado pero se ha transformado de ser un instrumento contable a ser una herramienta utilizada para medir y maximizar el valor generado por el conjunto de actividades de marketing.
Asimismo, la asequibilidad de las tecnologías de inteligencia artificial, Big Data, analítica empresarial y de otros recursos ha posibilitado el desarrollo de modelos de optimización financiera, los cuales se alimentan de datos masivos y en tiempo real. Dichas herramientas mejoran sustancialmente las capacidades de las organizaciones para reconocer patrones en el comportamiento de los mercados, proyectar el retorno esperado de las inversiones comerciales y mitigar riesgos en torno a las decisiones presupuestales. De acuerdo con Ravichandra y Thingom (2024), la fusión de sistemas de información financiera e integración con modelos cuantitativos permiten mejorar la precisión de las proyecciones económicas, la resiliencia ante cambios del entorno competitivo y la elaboración de estrategias de comercialización de productos y servicios más eficaces. Igualmente, Gou y Zhu (2026) aportan que los algoritmos de optimización se erigen como una de las principales herramientas para una mayor productividad empresarial a través de la asignación sensata y objetiva de los recursos financieros.
Adicionalmente, la literatura ha señalado como un presupuesto de marketing bien optimizado, no sólo mejora los resultados financieros de las empresas en el corto plazo, sino que también contribuye a mejorar sus procesos de planificación, control y gestión financiera. La disponibilidad de datos económicos actualizados apoya el seguimiento de los resultados, incrementa la comunicación entre departamentos y permite una cultura de toma de decisiones informadas en base al desempeño económico. De esta manera, las compañías se vuelven más eficientes analizando sus riesgos, las opciones de inversión y la capacidad de respuesta ante los cambios del mercado, lo que actualmente se ha vinculado como uno de los principales determinantes de su valor competitivo (Ruiz, 2025; Delvi et al., 2026).
Referente a la maximización de beneficios, algunos autores consideran que los resultados financieros de la empresa reflejan una combinación de buena gestión económica, buena planificación presupuestaria y una estrategia acertada. Los mayores ingresos, el recorte de gastos y la mejora de la rentabilidad necesitan cada vez más de la capacidad para usar análisis para descubrir oportunidades y valorar el efecto económico de las decisiones tomadas. Por eso, busca aumentar la eficiencia financiera, no sólo al recortar los costes, sino también al mejorar el rendimiento del capital invertido, mediante la evaluación y mejora continuamente (Sedlářová-Nehézová et al., 2026).
Asimismo, la toma decisiones financieras también se ha transformado profundamente en los últimos diez años. Hoy en día, los planteamientos enfatizan que las decisiones empresariales deben estar basadas en datos reales, medidas cuantificables y modelos analíticos que mitiguen la incertidumbre del mercado. El uso de tecnología informática para el procesamiento financiero ha hecho posible incrementar la calidad de la información, mejorar el control interno y elevar la capacidad de reacción ante contingencias económicas. Por ello, las empresas que aplican sistemas de información financiera, modelos cuantitativos y análisis continuo presentan mayor eficiencia y competitividad, al basar la toma de sus decisiones en información suficiente para dirigir la asignación de sus recursos (Navarro, 2023).
Sin perjuicio de los avances conseguidos por la investigación científica, se mantiene aún un bajo nivel de integración entre las diferentes dimensiones que conforman la optimización financiera del presupuesto de marketing. Con la excepción de algún caso, gran parte de la literatura existente se ha enfocado esencialmente en analizar de forma independiente variables como la rentabilidad, el control presupuestario, la eficiencia financiera o la gestión comercial, sin realizar un estudio integral que permita observar la interacción que existe entre la optimización financiera, la maximización de las utilidades, la eficiencia en la distribución presupuestaria, y el fortalecimiento de la toma de decisiones financieras. Esta fragmentación limita la comprensión del fenómeno de forma integral y dificulta la construcción de modelos explicativos que puedan contribuir a guiar y orientar la formulación de estrategias empresariales, sustentadas en evidencia. En Latinoamérica, particularmente, son muy escasas las investigaciones que emplean enfoques correlacionales apoyados en la administración cuantitativa para evaluar simultáneamente estas relaciones.
De esta manera, este estudio contribuirá a incrementar el conocimiento relativo a la asociación entre la optimización financiera del presupuesto de marketing con la maximización de las utilidades, la eficiencia en la distribución del presupuesto y la toma de decisiones financieras. Desde un punto de vista general de la gestión cuantitativa, este trabajo facilitará pruebas acerca de la jugabilidad de los modelos de optimización en términos de la mejora de la eficiencia financiera, la ventajas competitivas de las organizaciones, y la viabilidad económica de las empresas en entornos muy cambiantes y competitivos.
MATERIALES Y MÉTODOS
El estudio se basó en un enfoque cuantitativo, dado que el análisis fue en base a la información obtenida de través de una encuesta con escala Likert, con la que se obtuvieron descripciones relativas a las percepciones de los estudiantes sobre la relación de la optimización el presupuesto de marketing y su impacto en la generación de mayores utilidades en las empresas en el caso de la asignación del presupuesto, y por lo tanto en la toma de decisiones en la gestión financiera. La elección del enfoque metodológico fue en atención a la naturaleza o esencia del problema a investigar y para mantener coherencia entre los objetivos de investigación, el diseño de estudio, técnicas para la recolección de datos y los procedimientos que se llevarían a cabo para su análisis. Todos estos puntos hacen parte de la estructura metodológica para cualquier estudio de investigación de este tipo (Bayramova & Edwards, 2025). De igual manera, esta investigación fue descriptiva debido a que caracterizó las percepciones de los estudiantes entre cuarto y octavo semestre sobre diferentes variables de estudio, sin intervenir en el fenómeno. Estas investigaciones facilitan la generación de conocimiento sistemático a partir de procedimientos realizados de manera organizada y coherente con lo objeto de estudio, fortaleciendo así el rigor científico y la consistencia del proceso investigativo (Venegas et al., 2025).
Respecto al diseño, la investigación fue no experimental de corte transversal, dado que las variables de estudio se han observado en su contexto natural, con recolección de datos en un solo momento temporal, sin manipulación de las condiciones (Abarca et al., 2023). Este diseño, permite una información objetiva y sistemática, para estudiar un fenómeno concreto, mediante unos procedimientos específicos. Por último, la investigación se desarrolló como aplicada, ya que pretendió aportar evidencia empírica que conduce a la comprensión de la optimización financiera del presupuesto de marketing en el sector universitario, generando información relevante para la capacitación educativa de la toma de decisiones. Según Salguero-Rosero y Pérez (2022), la investigación aplicada se entiende como la posibilidad de combinar el conocimiento científico y los problemas específicos, mediante un proceso racional y organizado de actividades que tiende a la generación de cierto tipo de evidencia. Los participantes fueron estudiantes que estén cursando entre el cuarto y octavo semestre en la carrera de objeto de estudio. Se seleccionó como muestra a 120 estudiantes; realizando un muestreo no probabilístico por conveniencia, basada en la facilidad de acceso de los participantes y en su consentimiento voluntario de participación respondiendo el cuestionario. Este muestreo es útil cuando se requiere seleccionar participantes basados en criterios de factibilidad y disponibilidad, a partir de los cuales se obtiene información para la consecución de los objetivos de la investigación. No se utiliza con la intención de generalización de los resultados (Bayramova & Edwards, 2025).
Asimismo, mediante un proceso riguroso se ha escogido la muestra, buscando los perfiles que cumplan las características señaladas y garantizando la calidad de la información recogida sobre el estudio respecto a la optimización financiera del presupuesto de marketing y sus repercusiones con la maximización de utilidades empresariales, la eficiencia en la distribución del presupuesto de marketing y fortaleza a la toma de decisiones financieras. En este proceso una correcta definición de la población y de la muestra se hace fundamental para la rigurosidad del estudio, para que no haya pérdidas de calidad en la coherencia general del problema analizado, de los objetivos y finalmente del proceso de recolección de la información (Chero-Pacheco, 2024 ;Venegas et al., 2025). La recolección de la información se realizó a través de la técnica de encuesta debido a que resulta un procedimiento que posibilita recopilar información de manera planificada, respecto de la percepción de cada uno de los encuestados sobre las variables en estudio (Bayramova & Edwards, 2025). Como instrumento se empleó un cuestionario basado en la técnica de encuestar con escala Likert de cinco alternativas de respuesta, con 24 ítems distribuidos en las cuatro variables de estudio, tres dimensiones para cada variable y dos preguntas por dimensión, lo que facilitó obtener información homogénea y pertinente para el desarrollo de los objetivos planteados. La selección de la técnica y el instrumento es resultado de la necesidad de garantizar coherencia entre el problema, las variables y el camino metodológico seguido.
Asimismo, el cuestionario se aplicó a 120 estudiantes activos, de cuarto semestre a octavo semestre, a través de un formulario elaborado en Google Forms, para facilitar el proceso de realización y almacenamiento de la información, lo cual favoreció la recolección de los datos de una forma más sencilla. Con anterioridad a la aplicación, el instrumento fue sometido a revisión para verificar la claridad y pertinencia de cada uno de los ítems que lo componían, buscando que cada pregunta realizada responda a las dimensiones definidas para cada variable que compone el estudio. La aplicación de instrumentos estructurados conduce a la obtención de información organizada y consistente, lo que aporta rigor metodológico y ayuda a la calidad de la recolección de los datos (Venegas et al., 2025). Por último, los datos recolectados fueron descargados y estructurados en una base de datos para su análisis posterior, cuidando la integridad de las respuestas y la trazabilidad de la información a lo largo de toda la investigación (Salguero & Pérez, 2022). Las decisiones relacionadas con la recolección de datos forman parte esencial del diseño de la investigación, puesto que permiten garantizar que la información generada será relevante para responder a los objetivos de la investigación y será susceptible de su análisis.
Tras culminar el proceso de recolección de información, los datos fueron codificados, organizados y sistematizados en una base de datos en Microsoft Excel para facilitar su procesamiento y garantizar la integridad de los registros de los datos alcanzados (Cházaro-Arellano, 2024). La sistematización de los datos es una etapa importante del proceso de investigación, ya que posibilita organizar la información obtenida de manera estructurada para ser interpretada después, además de garantizar coherencia entre los objetivos de la investigación y el proceso de análisis. Posteriormente, se realizó un análisis de estadística descriptiva, empleando frecuencias absolutas, frecuencias relativas (porcentaje) y tabla de distribución, para describir el comportamiento de las respuestas dadas en cada una de las variables y dimensiones, presentados en tablas y gráficos estadísticos. Esto permitió evidenciar las tendencias e interpretar las percepciones de los estudiantes en relación con la optimización financiera del presupuesto de marketing, la maximización de utilidades empresariales, la eficiencia de distribución del presupuesto de marketing y finalmente el fortalecimiento en la toma de decisiones financieras. La aplicación de un proceso descriptivo favorece la organización de la información y fortalece el rigor investigativo por su representación clara y objetiva (Venegas et al., 2025). Además, el análisis se llevó a cabo respetando la correspondencia de las variables, dimensiones e indicadores establecidos en la investigación, de tal manera que la interpretación de los resultados esté directamente focalizada en dar respuesta a los objetivos propuestos (Estrada, 2023). En tal sentido, el procesamiento ordenado de los datos aportó evidencia que resulta organizada y fiable para la elaboración de las conclusiones de la investigación.
La investigación respetó los principios éticos de la investigación científica, y se utilizó información voluntaria, consciente y libre de los estudiantes. Los estudiantes fueron informados sobre el propósito del estudio, desde su finalidad académica y que la información de los cuestionarios será utilizada exclusivamente con fines científicos, y podían decidir libremente su participación. La transparencia y el respeto por las personas en el estudio son esenciales para defender el rigor y la credibilidad de los resultados (Venegas et al., 2025). Además, se mantiene la confidencialidad y anonimato de los resultados, por lo que nunca se obtendrá información registrando datos que puedan identificar a los encuestados, utilizándose esta exclusivamente en la realización de la investigación y tratándose con responsabilidad en todas las fases de recopilación, análisis e interpretación, por lo cual se tiene respeto por la información y los alumnos encuestados. La responsabilidad ética aportó a una mayor credibilidad al estudio, además de garantizar que la recogida y análisis de datos se realicen con responsabilidad (Bayramova & Edwards, 2025) Finalmente, en el desarrollo de la presente investigación se observaron criterios de objetividad, honestidad académica y rigor científico en todas las etapas de estudio, procurando que la presentación e interpretación de los resultados responda única y exclusivamente a la información obtenida, sin alteraciones ni sesgos deliberados, para garantizar la confiabilidad del estudio y la transparencia del proceso de investigación.
Esta investigación requirió asumir ciertas limitaciones. Así, la primera de ellas está relacionada con el alcance. Este estudio está centrado en una muestra no probabilística y por conveniencia de 120 estudiantes de cuarto a octavo semestre, es decir, los resultados presentan las percepciones de este grupo y no pueden ser generalizados a otros estudiantes universitarios con características diferentes. Es importante son considerar la muestra en función de su contexto y de sus objetivos, pero procurar coherencia entre el diseño y el alcance de los resultados (Bayramova & Edwards, 2025). En segundo lugar, las respuestas dependen de la percepción del alumnado. Aunque permitió recoger datos de forma estructurada y sistemática, sus respuestas podrían estar influenciadas por elementos personales. La aclaración de estas posibles limitaciones forma parte del rigor científico y ayuda a interpretar sus resultados de forma objetiva. Tercero, por tratarse de un estudio transversal, los datos fueron recolectados en un momento específico, sin contemplar posibles variaciones en las percepciones de los participantes a lo largo del tiempo. Por tanto, los resultados reflejan la situación encontrada en el periodo de aplicación del instrumento, sirviendo de punto de partida a nuevos estudios que analicen la optimización del presupuesto de marketing en la empresa financiera con otros diseños o mayores muestras.
RESULTADOS
Con los resultados obtenidos del cuestionario aplicado a los estudiantes de Administración de Empresas, se evidenciará la percepción de éstos. Se realizará un análisis de las características sociodemográficas, se validará la confiabilidad del instrumento mediante el coeficiente Alfa de Cronbach, se realizará un análisis descriptivo de las variables, y se validará el supuesto de normalidad. Con los resultados del coeficiente Rho de Spearman, se realizará un análisis correlacional, orientado a determinar la relación existente entre optimización financiera del presupuesto de marketing y maximización de utilidades empresariales, así como entre eficiencia en la distribución del presupuesto de marketing y fortalecimiento de la toma de decisiones financieras, dando respuesta de manera explícita a los objetivos e hipótesis, respectivamente.
Tabla 1: Variables sociodemográficas
|
Variable |
Categoría |
Frecuencia |
Porcentaje |
|
Semestre |
Cuarto |
30 |
24,6 % |
|
Quinto |
32 |
26,2 % |
|
|
Sexto |
28 |
23,0 % |
|
|
Séptimo |
18 |
14,8 % |
|
|
Octavo |
14 |
11,5 % |
|
|
Género |
Femenino |
71 |
58,2 % |
|
Masculino |
51 |
41,8 % |
|
|
Edad |
18–20 años |
47 |
38,5 % |
|
21–23 años |
56 |
45,9 % |
|
|
24–26 años |
15 |
12,3 % |
|
|
Más de 26 años |
4 |
3,3 % |
Fuente: Elaboración propia con base en la encuesta aplicada a estudiantes universitarios de Ciencias Administrativas.
La distribución de las características sociodemográficas de los participantes se observa en la Tabla 1. Con respecto al semestre académico, el mayor porcentaje de estudiantes corresponden al quinto semestre (26,2 %; n = 32) seguido del cuarto semestre (24,6 %; n = 30) y del sexto semestre (23,0 %; n = 28), seguido en menor porcentaje por séptimo semestre (14,8 %) y octavo (11,5 %), con una participación equilibrada entre los diferentes niveles de formación. Sobre el género, el 58,2 % (n = 71) fueron del sexo femenino y el 41,8 % (n = 51) del sexo masculino; estas proporciones indican una mayor participación femenina en la muestra, como suele ocurrir en estudios realizados en programas del área de ciencias administrativas y empresariales. Con relación a la edad, el grupo más representativo estuvo compuesto por los estudiantes que tenían entre 21 y 23 años; estos representaron el 45,9 % (n = 56), seguidos por los estudiantes que tenían entre 18 a 20 años con el 38,5 % (n = 47), y con los rangos de 24 a 26 años y más de 26 años, que representaron el 12,3 % (n = 15) y el 3,3 % (n = 4), respectivamente. Estos hallazgos integraron una muestra compuesta por adultos jóvenes, hecho que es consistente con la población universitaria objeto de estudio. Finalmente, el 100,0 % de los encuestados pertenece a la carrera de Administración de Empresas; esto garantiza la homogeneidad en cuanto a la muestra respecto al contexto (universitario) donde se realizó el estudio, y la adecuación de los resultados obtenidos para el estudio de la financiación del presupuesto de marketing y su impacto en las variables.
Tabla 2: Consistencia interna por dimensiones del instrumento
|
Variable |
N.º de ítems |
Alfa de Cronbach |
|
Optimización financiera del presupuesto de marketing |
6 |
0,818 |
|
Maximización de utilidades empresariales |
6 |
0,822 |
|
Eficiencia en la distribución del presupuesto de marketing |
6 |
0,837 |
|
Fortalecimiento de la toma de decisiones financieras |
6 |
0,851 |
|
Total del Instrumento |
24 |
|
Fuente: Elaboración propia con base en la encuesta aplicada a estudiantes universitarios de Ciencias Administrativas.
El coeficiente Alfa de Cronbach fue calculado para evaluar la fiabilidad del cuestionario en cada una de las variables, dando valores entre 0,818 y 0,851, que equivalen a una buena homogeneidad, entre los ítems que componen cada variable. Así, la variable Optimización financiera del presupuesto de marketing obtuvo un alfa de 0,818; Maximización de utilidades empresariales presentó un alfa de 0,822; la variable Eficiencia en la distribución del presupuesto de marketing consiguió un alfa de 0,837; y, finalmente, Fortalecimiento de la toma de decisiones financieras presentó el valor más alto, de 0,851. Como se puede observar, las cuatro variables tienen una buena consistencia interna, siendo la variable Fortalecimiento de la toma de decisiones financieras la que presenta mayor fiabilidad. En general, los coeficientes obtenidos sugieren que hay una buena consistencia entre los ítems y que éstos están midiendo los constructos para los que han sido diseñados y por tanto con buena fiabilidad del instrumento aplicado a los estudiantes universitarios.
Tabla 3: Estadísticos descriptivos de las variables de estudio
|
Variable |
N |
Media |
Desviación estándar |
Asimetría |
Curtosis |
|
Optimización financiera del presupuesto de marketing |
122 |
25,43 |
3,15 |
-0,277 |
-0,369 |
|
Maximización de utilidades empresariales |
122 |
25,05 |
3,31 |
-0,188 |
-0,564 |
|
Eficiencia en la distribución del presupuesto de marketing |
122 |
25,09 |
3,40 |
-0,480 |
-0,071 |
|
Fortalecimiento de la toma de decisiones financieras |
122 |
25,15 |
3,53 |
-0,497 |
-0,300 |
Fuente: Elaboración propia con base en la encuesta aplicada a estudiantes universitarios de Ciencias Administrativas.
La Tabla 2 muestra los estadísticos descriptivos de las variables de estudio. Los resultados indican que Optimización financiera del presupuesto de marketing presentó la media más alta (M = 25,43; DE = 3,15); seguida por Fortalecimiento de la toma de decisiones financieras (M = 25,15; DE = 3,53); Eficiencia en la distribución del presupuesto de marketing (M = 25,09; DE = 3,40) y Maximización de utilidades empresariales (M = 25,05; DE = 3,31). Dado que las medias fueron similares, se evidencia una percepción positiva y homogénea de los estudiantes hacia las variables analizadas. Respecto a la dispersión de los datos, el rango de las desviaciones estándar estuvo entre 3,15 y 3,53; lo que indica que la dispersión de las respuestas de los participantes fue moderada. La variable con mayor dispersión en sus respuestas fue el Fortalecimiento de la toma de decisiones financieras (DE = 3,53); y la de menor dispersión de sus datos, fue la Optimización financiera del presupuesto de marketing (DE = 3,15); es decir, que sus respuestas fueron más homogéneas. Con respecto a la forma de la distribución, los coeficientes de asimetría presentaron valores negativos con un rango entre -0,188 y -0,497, lo que indica que las respuestas se concentraron en los valores altos de la escala. A su vez, los coeficientes de curtosis oscilaron entre los valores de -0,564 y -0,071, con distribuciones ligeramente platicúrticas, sin desviación importante de la normalidad. En síntesis, los resultados anteriores reflejan distribuciones homogéneas y un comportamiento estadístico adecuado de las variables, que representan una sólida base para la interpretación de los resultados descriptivos del estudio.
Tabla 4: Prueba de normalidad por dimensiones
|
Variable |
Kolmogorov-Smirnov |
Sig. |
|
Optimización financiera del presupuesto de marketing |
0,112 |
0,001 |
|
Maximización de utilidades empresariales |
0,108 |
0,001 |
|
Eficiencia en la distribución del presupuesto |
0,161 |
0,000 |
|
Fortalecimiento de la toma de decisiones financieras |
0,119 |
0,000 |
Fuente: Elaboración propia con base en la encuesta aplicada a estudiantes universitarios de Ciencias Administrativas.
La prueba de normalidad de las variables estudiadas se ha realizado utilizando los estadísticos Kolmogorov-Smirnov se muestra en la Tabla 4; dado que la muestra fue de 122 participantes (n > 50), Los resultados indicaron que la optimización financiera a través del presupuesto de marketing obtuvo un estadístico de Kolmogorov-Smirnov de 0,112 con p = 0,001; la maximización de utilidades de las empresas obtuvo un estadístico de K-S de 0,108 con p = 0,001; la eficiencia en la distribución del presupuesto de marketing obtuvo un estadístico de K-S de 0,161 con p < 0,001; y, el fortalecimiento de la toma de decisiones financieras logró obtener un estadístico de K-S de 0,119 con p < 0,001. En todos los casos, los valores de significancia, fueron inferiores al nivel crítico α = 0,05, corroborando que no se cumple la hipótesis nula de normalidad. Por tanto, se determina que las variables no son normales y, en consecuencia, para la realización del contraste de hipótesis de investigación se ha utilizado como técnica no paramétrica el coeficiente de correlación Rho de Spearman para asegurar una correcta estimación de la fuerza y dirección de las relaciones entre las variables.
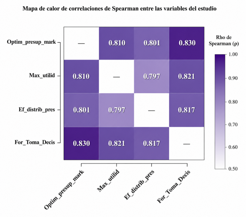
Fig. 1: Los valores corresponden a los coeficientes de correlación Rho de Spearman (ρ) entre las dimensiones del modelo de investigación. La intensidad del color refleja la magnitud de la asociación positiva entre las variables; los tonos más oscuros indican correlaciones más altas.
En la Figura 1, se muestra el mapa de calor con la matriz de correlaciones de Spearman entre las doce dimensiones que describen las cuatro variables de: optimización financiera del presupuesto de marketing, maximización de utilidades empresariales, eficiencia en la distribución del presupuesto y el fortalecimiento de la toma de decisiones financieras. De un solo vistazo, se puede apreciar las intensidades y características de las correlaciones entre todas las dimensiones. Se observa la presencia de colores similares que reflejan correlaciones positivas cercanas a la moderada y alta, lo que indica que estas dimensiones no se comportan de manera independiente, sino como un conjunto, donde el fortalecimiento de una, fortalecerá a las demás. En líneas generales, los coeficientes de correlación fueron todos positivos y significativos (p < 0,001), oscilando entre ρ = 0,459 y ρ = 0,758, mostrando una elevada coherencia entre las variables. La ausencia de coeficientes negativos o bajos indica que el modelo adoptado se comporta coherentemente y que las prácticas vinculadas a la gestión del presupuesto de marketing asociado al desempeño financiero guardan relación positiva con la generación de valor, el uso eficiente del capital y el proceso de toma de decisiones estratégicas financieras. Esto ratifica la coherencia del modelo teórico desarrollado y pone de relieve que la gestión cuantitativa constituye un factor transversal a las funciones financieras y de marketing de la empresa.
Entre las asociaciones encontradas se destacan las correlaciones de alta magnitud que reflejan la interrelación existente entre las variables estratégicas del modelo. La correlación más alta se encontró entre evaluación del desempeño e información financiera (ρ = 0,758), lo cual indica que la evaluación continua del desempeño se basa en la disponibilidad de información financiera, cierta y oportuna, para medir el impacto de las inversiones realizadas. También sobresalen las correlaciones entre uso de modelos cuantitativos- aumento de ganancias (ρ = 0,737), ahorro de costos- enfoque de áreas clave (ρ = 0,723), información financiera- apoyo técnico en la gerencia (ρ = 0,723) y ahorro en costos- rentabilidad del negocio (ρ = 0,715). Estas asociaciones caracterizan que la creación de valor para el negocio requiere la combinación de uso de técnicas cuantitativas, evaluación de resultados, acceso a información financiera y asignación focalizada de recursos.
El mapa de calor también muestra que las dimensiones de una misma variable mantienen altas correlaciones; sin embargo, estas correlaciones también son altas con dimensiones de otras variables, haciendo evidente que el comportamiento financiero empresarial es un proceso sistémico y no atañe a factores independientes. Así, las dimensiones de la optimización financiera del presupuesto de marketing se correlacionan fuertemente con los componentes de rentabilidad empresarial, uso racional de los recursos, evaluación del rendimiento, información financiera y reducción de riesgos, confirmando que la planificación y control del presupuesto de marketing tiene efectos que van más allá de la sola gestión del gasto y se extienden a la eficiencia de la organización y la calidad de las decisiones estratégicas.
Por otro lado, las relaciones menores, como el caso de la asignación del presupuesto con la priorización de las áreas estratégicas (ρ = 0.459) o entre el control de las restricciones financieras y el incremento de ingresos (ρ = 0.474), son también positivas y estadísticamente significativas, pero si bien se trata de unas dimensiones que guardan una relación un poco menor con el resto de asociaciones, pertenecen al mismo circuito de interacción financiera. Los resultados sugieren que algunas relaciones requieren que se den previamente procesos intermedios, como la evaluación del desempeño, la disponibilidad de información financiera o el uso de herramientas cuantitativas, para luego reflejarse directamente en variables relacionadas con la rentabilidad o el aumento de ingresos.
En líneas generales, el mapa de calor corrobora que la optimización del presupuesto de marketing desde una perspectiva financiera está en el centro de la propuesta, al estar en correlación con todas las variables del estudio. La magnitud de las relaciones confirma que una óptima planificación del presupuesto de marketing, basada en modelos cuantitativos, información financiera, y en un proceso de medición continua, contribuye al incremento de la rentabilidad de la empresa, a la eficacia en el uso de los recursos financieros disponibles y a la mejora de las decisiones en materia financiera. En definitiva, los hallazgos revelan que para incrementar la competitividad, las empresas deben ser competentes en la integración entre análisis financiero, optimización del presupuesto de marketing y medición continua, en un modelo de gestión basado en la evidencia, camino por donde el presupuesto de marketing deja de ser un mecanismo de control para ser un factor estratégico para la creación de valor y la sostenibilidad de la empresa.
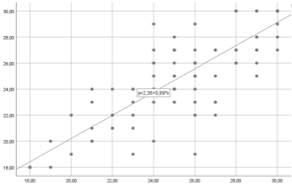
Fig. 2: Diagrama de dispersión entre la optimización financiera del presupuesto de marketing y la maximización de utilidades empresariales
En la Figura 2 se presenta el diagrama de dispersión de la relación entre la optimización financiera del presupuesto de marketing y la maximización de utilidades de las empresas. La distribución indica una relación positiva, mostrando una concentración de los puntos alrededor de la línea de ajuste, indicando así que a mayor nivel de optimización financiera del presupuesto de marketing, mayor nivel de maximización de utilidades de las empresas participantes. Gráficamente, la relación parece ser positiva entre las dos variables, donde la mayoría de las observaciones parecen seguir una tendencia positiva lineal, y hay moderada dispersión alrededor de la línea de tendencia. Esto implica que una mejora en la asignación del presupuesto puede tener como macro etapa el aumento de los beneficios, porque una mayor optimización del gasto en marketing implica mayor eficacia de la inversión y por tanto, mayor beneficio.
Además, no hay agrupamientos anormales o una gran dispersión de puntos alrededor de la línea de ajuste, la asociación entre las dos variables es más o menos constante, lo que significa que el comportamiento es bastante uniforme en la mayoría de empresas. Existen pequeñas excepciones, propias del comportamiento individual de las empresas y de las diferencias en las estrategias de inversión, pero no cambian el signo de la asociación. Los resultados expresados en el gráfico son congruentes con la correlación de Spearman realizada, en tanto que se ha encontrado una asociación positiva fuerte y estadísticamente significativa (ρ = 0,810; p < 0,001) entre el ajuste del porcentaje del gasto en marketing y el incremento de beneficios empresariales. Es decir, la representación gráfica evidencia que las empresas que aplican una gestión más eficiente del gasto en marketing suelen obtener mejores resultados en ganancias empresariales. Asimismo, corroboran la hipótesis general de la investigación.
Por otra parte, la Figura 2 también es un respaldo a la evidencia mostrada en la matriz de correlaciones, ya que visualiza la relación principal del estudio, mostrando como un mayor presupuesto de marketing optimizado resulta en una mayor maximización de utilidades.Los resultados sugieren que la gestión financiera del presupuesto de marketing se asocia positivamente con las tres dimensiones de la eficacia en la asignación del presupuesto de marketing, especialmente con la evaluación del rendimiento. Esto indica que una correcta gestión financiera del presupuesto de marketing está relacionada con la utilización eficiente de los recursos, la inversión selectiva y la evaluación del rendimiento.
DISCUSIÓN
Los hallazgos revelan que la mejora financiera del presupuesto de marketing contribuye al mejor desempeño organizacional, pues guarda correlaciones positivas, fuertes y significativas con el aumento de las ganancias de la empresa (ρ = 0,810), el buen manejo del presupuesto (ρ = 0,801) y el mejoramiento del proceso de toma de decisiones financieras (ρ = 0,830). Lo anterior indica que el control financiero del presupuesto no solo añade la posibilidad de una mejor administración del gasto, sino que se posiciona como una poderosa herramienta de creación de valor al combinar el proceso de planificación financiera, el control de resultados y la asignación de recursos de manera eficaz. En esta línea, los hallazgos arrojan luz sobre lo planteado por Parra y Navarrete (2023) y Ruiz Cortez (2025)quienes sugieren que el manejo financiero mejora la rentabilidad y la liquidez de la empresa y sostiene la continuidad del negocio, si el presupuesto es gestionado con criterios técnicos y un control sistemático. También apoyan a la revisión sistemática de Delvi et al. (2026), quienes aseguran que las empresas que aplican modernos sistemas de gestión financiera y presupuestal logran ser más competitivas y resilientes porque sus decisiones están basadas en información financiera precisa, además de tener buenos controles financieros continuos. En consecuencia, la gestión del presupuesto de marketing como técnica deja de ser solo una herramienta administrativa para convertirse en un aspecto fundamental de la estrategia financiera y comercial de las organizaciones.
Por otro lado, los resultados también sugieren que la optimización presupuestaria es directamente proporcional a la generación de valor de las empresas a través del aumento de sus ingresos (ρ = 0,670), de la reducción de sus costos (ρ = 0,729), y especialmente, de la mejora de su rentabilidad (ρ = 0,756), que es el ítem que reveló una mayor relación con la afirmación. Lo anterior señala que el presupuesto optimizado no estará realmente generando valor, si el gasto de marketing en las empresas no se traduce, mediante toma de decisiones cuantitativas, en beneficios económicos. A este respecto, los hallazgos están en consonancia con Erdmann y Ponzoa (2021) que encuentran que los beneficios económicos financieros derivados de las campañas de marketing no dependen del gasto invertido en estas, sino de la adecuada asignación del presupuesto o, como explica Guinovart (2023), para maximizar el beneficio obtenido hay que asignar los recursos de forma que el ingreso marginal y el costo marginal se igualen. Otros trabajos, como el de Costa et al. (2026) y Ramos (2025), han demostrado que la optimización y los modelos de programación matemática pueden identificar las inversiones de marketing que maximizarán el retorno económico de cada una en un escenario de restricciones presupuestarias. Los resultados del estudio amplían estas contribuciones al sugerir que una optimización eficiente del presupuesto implica no solo un aumento en la rentabilidad, sino también una reducción de los costos y un incremento de los ingresos, indicando que la generación de valor en las compañías no depende tanto del gasto comercial, sino de cómo este es gestionado.
En relación con la eficiencia en la distribución del presupuesto, se obtuvo una correlación positiva con el uso racional de los recursos (ρ = 0,708), con la priorización de las áreas estratégicas (ρ = 0,635) y con la evaluación del rendimiento (ρ = 0,749), lo que indica que la asignación eficiente del presupuesto es un proceso dinámico en el que se requiere el análisis constante del rendimiento y la oportunidad de la redistribución de los recursos hacia aquellas actividades con mayor impacto económico. La asociación más fuerte con la evaluación del rendimiento confirma que las organizaciones logran alcanzar mayores niveles de eficiencia en la distribución del presupuesto cuando integran procesos sistemáticos de seguimiento y retroalimentación, permitiendo que el presupuesto se convierta en un instrumento de aprendizaje organizacional. Estos resultados son congruentes con diversos trabajos, entre ellos el de Franco Vera et al. (2025), quienes sugieren que la gestión eficiente del presupuesto requiere el uso de tecnologías digitales de seguimiento presupuestario, el control permanente y la aplicación de inteligencia financiera. Matorel et al. (2026) enfatizan cómo la evaluación continua del presupuesto funciona como el mayor catalizador de su eficiencia de uso y sostenibilidad empresarial. Conde (2025) y Mutambara y Kader (2025) aportan argumentos para la necesidad del uso de indicadores económicos y el control permanente del presupuesto, con el fin de rentabilizar las inversiones e incrementar la eficiencia económica del uso de los recursos presupuestarios. En síntesis, estos resultados confirman que la distribución eficiente del presupuesto está basada, principalmente, en la capacidad analítica de la organización, para medir, evaluar y corregir su rendimiento económico de forma continua.
El mayor resultado hallado en el estudio es la positiva asociación hallada entre optimización presupuestaria y mejora en la toma de decisiones financieras (ρ = 0,830), que además es la correlación más elevada del estudio. También resultan relevantes las significativas asociaciones con la mejora en la información financiera (ρ = 0,748), la reducción de riesgos (ρ = 0,750) y el apoyo de la tecnología para la gestión (ρ = 0,713). Esto sugiere que la principal ventaja de la optimización presupuestaria es la mejora del proceso de toma de decisión, gracias a la obtención de una información financiera más objetiva, contrastable y basada en datos. Se trata de un avance importante en comparación con el enfoque tradicional, en el que las decisiones financieras del negocio se basaban más en la experiencia o el instinto de los responsables. En esta línea, el trabajo también corrobora los hallazgos de Ravichandra y Thingom (2024), que concluyen que la capacidad de las organizaciones para anticiparse a los problemas y oportunidades y responder, a través de la combinación de presupuesto, monitorización y análisis de escenarios, determina su resiliencia; al igual que los descubrimientos de Pimentel Roque et al. (2025), Park (2024) y Yahia y ElBolok (2025), quienes señalan la importancia del Big Data, el análisis financiero y los programas de apoyo de información financiera, contable y comercial para la generación de una información financiera y contable más objetiva y la disminución de la incertidumbre de las organizaciones. Del mismo modo, Sedlářová Nehézová et al. (2026) encuentran que la digitalización de las organizaciones ha permitido una mejor coordinación entre las unidades funcionales mediante el uso de software que recopila información financiera, contable y de ventas, hallazgos que satisfactoriamente coinciden con la elevada correlación encontrada entre la optimización presupuestaria y el soporte tecnológico.
En la esfera teórica, dichos resultados inciden en la profundización del entendimiento del presupuesto de marketing dentro de la lógica de la gestión cuantificadora. Se demuestra que la optimización financiera es una capacidad organizacional que emerge de continuos procesos de planificación, medición, aprendizaje y ajuste, mediante los cuales la empresa convierte datos económicos en inteligencia financiera. Esta interpretación apoya la idea expuesta por Navarro del Toro (2023) y Franco Vera et al. (2025), que abogan por el tránsito del rol financiero desde el mero control de presupuestos hacia la inteligencia financiera basada en métricas, herramientas predictivas y monitoreo económico constante. Vista así, la asignación presupuestaria de marketing trasciende la función administrativa y se erige como un mecanismo de coordinación estratégica entre finanzas y marketing para potenciar competitividad, optimización y creación de valor (Puma et al., 2023).
Además, el estudio proporciona evidencia de que el incremento de la eficiencia en el gasto en marketing impacta tanto en la rentabilidad como en la calidad de la toma de decisiones financieras y en la eficiencia del gasto de marketing, lo cual indica que, muy alejados de otros estudios que analizan estas variables de manera separada, todas ellas forman parte de un mismo proceso de administración cuantitativa, análisis y evaluación del desempeño financiero. Por último, los resultados obtenidos demuestran que la ventaja competitiva de las empresas no sólo depende de su gasto en marketing, sino fundamentalmente, de su habilidad para planear, optimizar y adaptar el uso de su presupuesto de marketing con base en modelos cuantitativos y técnicas analíticas. De algún modo, lo anterior viene a apalancar la perspectiva de recientes trabajos sobre gestión financiera estratégica y supone un respaldo al proceso de evolución del presupuesto de marketing como un instrumento de inteligencia organizacional para el sostenimiento del valor y la competitividad.
CONCLUSIÓN
Los resultados de la investigación muestran que la optimización financiera del presupuesto de marketing, abordada desde una perspectiva de administración cuantitativa, está positivamente relacionada de manera significativa y tiene gran poder explicativo con el desempeño empresarial. Los resultados obtenidos reflejan una mayor asociación entre la optimización financiera del presupuesto de marketing y la mejora en la toma de decisiones financieras (ρ = 0,830), le sigue la maximización de las utilidades (ρ = 0,810) y una eficiente distribución del presupuesto de marketing (ρ = 0,801). Esto sugiere que una correcta administración del presupuesto de marketing va más allá de servir como un mecanismo de control del gasto y se convierte en un instrumento de gestión financiera clave para alcanzar ventajas competitivas sostenibles. La adopción de criterios cuantitativos para planificar, distribuir, controlar y evaluar el presupuesto de marketing permite una utilización eficiente de los recursos financieros disponibles, facilita un mayor análisis financiero y ayuda a las organizaciones a ser más reactivas frente a la incertidumbre y el cambio constante del mercado. De esta manera, el presupuesto de marketing deja de ser un simple mecanismo operativo y se convierte en una herramienta estratégica que acompaña a la planificación financiera en la gestión de la empresa favoreciendo la creación de valor, la sostenibilidad de la organización y el desarrollo económico sostenible de largo plazo. Así mismo, los resultados obtenidos sugieren que las empresas que llevan a cabo procesos de control y evaluación del presupuesto de marketing tienen una mayor probabilidad de responder con rapidez a las necesidades de adaptación de sus estrategias comerciales, facilitando la capacidad de las organizaciones para reaccionar a las demandas de un mercado cada vez más dinámico y competitivo.
Además, se deduce que adoptar una orientación cuantitativa y adoptar criterios de optimización financiera en el proceso de gestión del presupuesto de marketing afecta favorablemente los principales indicadores de desempeño financiero de las empresas. Las correlaciones positivas encontradas con el incremento de beneficios (ρ = 0,670), la reducción de costes (ρ = 0,729), la rentabilidad (ρ = 0,756), el uso eficiente de los recursos (ρ = 0,708), la medición del desempeño (ρ = 0,749), la calidad de la información financiera (ρ = 0,748) y la minimización de riesgos (ρ = 0,750) sugieren que una correcta administración del presupuesto de marketing contribuye, al mismo tiempo, al logro de solidez financiera, administrativa y estratégica de la empresa. Demuestran que la influencia del presupuesto de marketing no depende sólo de la magnitud del gasto en actividades de marketing, sino de la capacidad de la organización para obtener información fiable, priorizar las inversiones en marketing, medir continuamente los resultados de las inversiones en marketing y realizar ajustes en función de las condiciones del entorno competitivo. La gestión cuantitativa permite maximizar el rendimiento de la inversión, mejorar la eficiencia en la utilización de los recursos, minimizar la incertidumbre en la toma de decisiones y aumentar la probabilidad de éxito económico a través de decisiones apoyadas en pruebas objetivas y análisis racionales. En términos simples, esto significa que la calidad del proceso de planificación financiera es un factor más importante para el éxito de la empresa que la mera ampliación del presupuesto de marketing, resaltando la importancia de una gestión del presupuesto de marketing basada en medidas de resultados y en mecanismos de evaluación continua.
Finalmente, el estudio argumenta a favor de avanzar hacia sistemas modernos de gestión del presupuesto de marketing basados en el análisis de datos, la evaluación constante del desempeño y el uso continuo de indicadores financieros para tomar decisiones. Los resultados del estudio demuestran que el presupuesto de marketing puede servir de nexo entre la estrategia comercial y la estrategia financiera de la empresa, posibilitando la combinación de los objetivos de la empresa con el uso eficiente de los recursos económicos y el seguimiento consuetudinario de sus beneficios. En este sentido, la gestión cuantitativa propone un enfoque que mejora la planificación, el control y la evaluación de las inversiones en marketing, aumentando la competencia de las organizaciones para prever riesgos, descubrir posibilidades de desarrollo y reaccionar con mayor eficacia ante mercados sumamente competitivos y en permanente cambio. Además, los resultados ofrecen un indicio de que la integración de sistemas de gestión basados en información fiable de índole financiera y en herramientas para el análisis de datos fomenta una cultura del mejoramiento continuo, la innovación y la toma de decisiones basada en evidencias. Por ello, la presente investigación contribuye al desarrollo del conocimiento sobre la gestión financiera del presupuesto de marketing y proporciona evidencia para avanzar hacia modelos de administración que combinen planificación, control y evaluación permanentes, y aumenten la capacidad de las empresas para ser más competitivas, más rentables y más sostenibles en el largo plazo, así como para producir valor económico en ambientes de alta incertidumbre.
REFERENCIAS
Abarca, L., V; Ayala Ayala, L., & Arias, ; L.R; Barcos. (2023). Especial (2023) Cómo citar: Barahona Tapia. 19. https://orcid.org/0000-0001-7884-1721
Argenis Gabriel, R.-B., & Estatal del Sur de Manabí Jipijapa, U. (2025). El presupuesto como herramienta de gestión financiera para la toma de decisiones empresarial The budget as a financial management tool for business decision-making Pilligua-Macías Lyliana Alexandra. Revista Científica Arbitrada de Investigación en Comunicación, Marketing y Empresa REICOMUNICAR, 8. https://doi.org/10.46296/rc.v8i15.0340
Bayramova, A., & Edwards, D. J. (2025). A study of objectivity and subjectivity in research methodology selection. Quality and Quantity. https://doi.org/10.1007/s11135-025-02517-9
Cházaro-Arellano, E. H. (2024). Análisis de datos en las investigaciones cualitativas: El reto frente al investigador. Revista Arbitrada Interdisciplinaria Koinonía, 9(17), 168–171. https://doi.org/10.35381/r.k.v8i17.3163
Chero-Pacheco, V. (2024). Población y muestra. International journal of interdisciplinary dentistry, 17(2), 66–66. https://doi.org/10.4067/s2452-55882024000200066
Conde, R. (2025). Necessary condition analysis for sales funnel optimization. Journal of Marketing Analytics. https://doi.org/10.1057/s41270-025-00388-5
Contreras Cusi, A. H., & Vargas Salinas, R. F. (2026). Análisis multidimensional de la calidad del gasto público: una revisión teórica. Prisma Journal, 2(1), 94–107. https://doi.org/10.63803/prisma.v2n1.10
Costa, A., Crupi, A., Barabuffi, S., & Di Minin, A. (2026). Innovation coherence, financial slack, and SMEs’ success in competitive innovation policies: Evidence from the EU SME-instrument. Technological Forecasting and Social Change, 223. https://doi.org/10.1016/j.techfore.2025.124416
David, M., Isaza, C., Acosta; Sandra, & Meza, ; Mayte. (2026). Gestión financiera estratégica para la maximización de ingresos: tendencias y enfoques desde una revisión sistemática. Núm, 13, 51–66. https://doi.org/10.31243/bcoyu.50.2026.2941
Delvi, R., Hilario, V., César, U., Lima, V., Oshin, P., Sánchez, S., Baltazar, P., Ramos, J. B., Apolinar, P., & Ponte, S. ([s.d.]). La gestión financiera como herramienta para las empresas de servicios en Latinoamérica: una revisión sistemática Financial management as a tool for service companies in Latin America: a systematic review. Recuperado https://orcid.org/0000-0002-0585-6129
Erdmann, A., & Ponzoa, J. M. (2021). Digital inbound marketing: Measuring the economic performance of grocery e-commerce in Europe and the USA. Technological Forecasting and Social Change, 162. https://doi.org/10.1016/j.techfore.2020.120373
Estrada, A. (2023). Operacionalización de variables de investigación. Revista CISA, 25–34. https://doi.org/10.58299/cisa.v5.i5.35
Fernández-Díaz, E., & Rivilla Gil, C. (2021). La influencia del big data en el proceso de optimización SEO para e-commerce en la era del COVID-19. aDResearch ESIC International Journal of Communication Research, 26, e264. https://doi.org/10.7263/adresic-26-04
Franco Vera, W. M., Bastidas Vaca, C. A., Arteaga Arcentales, E. del C., Peralta Carpio, F. L., & Echeverria Vasquez, H. G. (2025). Optimización de la Administración Financiera y Presupuestaria en Empresas del Sector Privado. Arandu UTIC, 12(1), 2618–2629. https://doi.org/10.69639/arandu.v12i1.761
Gou, Y., & Zhu, Q. (2026). The Mean in Budgeting: Insights from Chinese Confucian Principles. Em The Mean in Budgeting: Insights from Chinese Confucian Principles. Springer Nature. https://doi.org/10.1007/978-981-96-9592-8
Guinovart, C. (2023). Equilibrio en la variación de costos e ingresos: un enfoque marginal al indicador “Leverage operativo”. Costos y gestión.
Ju, H. (2024). Machine Learning-based Grammar Correction System for Business English. Procedia Computer Science, 247(C), 18–26. https://doi.org/10.1016/j.procs.2024.10.003
Kulkov, I. (2021). The role of artificial intelligence in business transformation: A case of pharmaceutical companies. Technology in Society, 66. https://doi.org/10.1016/j.techsoc.2021.101629
Navarro del Toro, G. J. (2023). La importancia de realizar estrategias de marketing en el ecosistema de emprendimiento universitario. Revista Iberoamericana para la Investigación y el Desarrollo Educativo (RIDE), 13(26), e494. https://doi.org/10.23913/ride.v13i26.1516
Parra Trelles, L. R., & Navarrete Morán, J. L. (2023). El presupuesto como herramienta de gestión financiera para la toma de decisiones en el Instituto Superior Universitario Almirante Illingworth. ECA Sinergia, 14(3), 105-113. https://doi.org/10.33936/ecasinergia.v14i3.5852
Park, J. Il. (2024). How does digitalization drive urban industrial locations? An empirical examination of South Korea’s experience. Technology in Society, 79. https://doi.org/10.1016/j.techsoc.2024.102708
Pérez, K., & López, S. (2025). Planificación financiera y su incidencia en estrategias de marketing, en variedades Peniel. Universidad Central de Nicaragua.
Pimentel Roque, V. M., Quiches Pinto, J., Mogollón Sandoval, O. J., Álvarez Aguilar, A. de los Á., & Pimentel Tenorio, V. N. (2025). Big Data, Data Science e innovación. LATAM Revista Latinoamericana de Ciencias Sociales y Humanidades, 6(2). https://doi.org/10.56712/latam.v6i2.3686
Ramos, C. (2025). Desarrollo de un modelo matemático para la optimización de la planeación agregada en el sector metal mecánico.
Ravichandra, T., & Thingom, C. (2024). Strategic Financial Management and its Role in Corporate Resilience. 14(3). http://eelet.org.uk
Ruiz Cortez, P. (2025). Optimización Financiera y su Impacto en la Rentabilidad Empresarial: Un Análisis de Modelos de Gestión de Capital. Estudios y Perspectivas Revista Científica y Académica, 5(3), 3403–3413. https://doi.org/10.61384/r.c.a..v5i3.1409
Salguero, J., & Pérez, O. (2022). APROXIMACIONES TEÓRICAS Y METODOLÓGICAS PARA LA GESTIÓN DE LA INVESTIGACIÓN FORMATIVA. CHAKIÑAN, REVISTA DE CIENCIAS SOCIALES Y HUMANIDADES, (20), 210–227. https://doi.org/10.37135/chk.002.20.12
Sedlářová Nehézová, T., Kvasnička, R., Brožová, H., Hlavatý, R., & Kvasničková Stanislavská, L. (2026). A robust optimization approach to budget optimization in online marketing campaigns. Central European Journal of Operations Research, 34(2), 495–526. https://doi.org/10.1007/s10100-025-00984-x
Singh, R. K., Kaliyan, M., Cao, D., & SAIKOUK, T. (2026). Resource use optimisation for public sector infrastructure projects: An empirical examination of digital twin adoption. Technological Forecasting and Social Change, 227. https://doi.org/10.1016/j.techfore.2026.124625
Valentín Puma, J. D., Manríquez Zapata, H. M., Espitia Sosa, F. I., Odar Puse, M. A., Ramírez Gálvez, M. A., & Valentín Huanaco, Y. P. (2023). Plan de marketing para mejorar el posicionamiento empresarial. Universidad, Ciencia y Tecnología, 27(120), 104-113. https://doi.org/10.47460/uct.v27i120.738
Venegas, V., Esquivel, J., González, M., & Altamirano, Y. (2025). Validez y confiabilidad en investigaciones en ciencias sociales y políticas. Análisis comparativo en los enfoques cuantitativo, cualitativo y mixto. Cuestiones Políticas, 97–121.
Yahia, Z., & ElBolok, M. (2025). A stochastic nonlinear programming model for budget mix optimization of digital marketing campaigns under uncertainty. Future Business Journal, 11(1). https://doi.org/10.1186/s43093-025-00664-x
Zamora, Y. (2026). Impacto de la Inversión en Marketing sobre la Productividad de las empresas manufactureras del Perú: un Análisis en Innovación. http://hdl.handle.net/10757/683836